


Nemovitosti v Česku: developer Pavel Malyšev o cenách bytů v Praze, výstavbě a investicích
Pavel Malyšev – doktor ekonomie, čestný doktor, developer s více než 20 lety zkušeností a majitel české developerské společnosti PrecoGroup. Portfolio společnosti zahrnuje více než 400 bytů v celkové hodnotě přesahující 1 miliardu českých korun.
Foto: Pavel Malyshev, PrecoGroup
Rozhovor s Pavlem Malyševem vedla Alesja Bigun, realitní makléřka a majitelka realitní kanceláře GetHome. V rozhovoru se věnovali tomu, jak v Česku vznikají rezidenční projekty, proč se výstavba může odkládat o deset let, kdo financuje novostavby a co se děje na pražském realitním trhu. Mluvili také o nákupu bytů za kryptoměny, moderních bytových družstvech a vyhlídkách na další růst cen.
Materiál má informačně-zábavní charakter a nepředstavuje právní ani finanční poradenství.
Záleží v Česku na původu developera
Existuje názor, že člověk s cizím jménem a příjmením má v Česku těžší cestu k úspěchu. Nejsi Čech a neustále pracuješ s bankami, partnery a dodavateli. Setkal ses kvůli svému původu s nějakými obtížemi?
Myslím si, že mnohem důležitější jsou profesionalita a kompetence, které člověk může nabídnout svým partnerům.
Když se podíváme na účastníky pražského developerského trhu, uvidíme velmi různorodá jména a příjmení. Působí zde rakouské, izraelské i další zahraniční společnosti. Nelze říct, že by byl český trh otevřen výhradně Čechům.
Trh prověřuje především kompetence, schopnost přizpůsobit se jeho podmínkám a umění se v něm orientovat. Jméno a příjmení mohou hrát určitou roli, ale zdaleka nejde o rozhodující faktor.
Jeden známý realitní makléř mi vyprávěl o projektu, který se špatně prodával, dokud byli zakladateli společnosti lidé s ukrajinskými jmény a příjmeními. Na sociálních sítích se objevovaly negativní komentáře. Poté, co byl vedením společnosti pověřen Čech, se prodeje zlepšily. Je něco takového skutečně možné?
Na tuto situaci bych se díval v kontextu toho, jak se měnil trh.
Je docela možné, že produkt původně neodpovídal cenovým očekáváním kupujících nebo aktuální poptávce. Než se vlastníci rozhodli změnit vedení, uplynul určitý čas, ceny vzrostly a nabídka se snížila. Výsledkem bylo, že byty, které se dříve prodávaly špatně, se staly likvidnějšími.
Český trh sleduji od roku 2008. Během krize z trhu zmizelo přibližně 80 % developerů. V mnoha případech byl důvodem fakt, že jejich produkt neodpovídal očekáváním kupujících, a to včetně dispozic a ceny.
Zlepšení prodejů bych proto nespojoval výhradně se změnou příjmení člověka ve vedení společnosti.
Jako realitní makléřka mohu potvrdit, že někdy se nemovitosti, které se dlouho neprodávaly, později podařilo prodat bez jakýchkoli zásadních změn. Trh nejspíš jednoduše dozrál. A komu svěřuješ prodej svých projektů: českým agenturám, nebo rusky mluvícím realitním makléřům?
Každý náš projekt zpravidla prodává jedna realitní kancelář.
Při výběru partnera nevěnuji pozornost původu realitního makléře. Důležité jsou pro mě kompetence společnosti, její zkušenosti s podobnými projekty a znalost konkrétní lokality.
Pokud má rusky mluvící agentura potřebné zkušenosti a dobře působí v oblasti, kde stavíme, rád s ní budu spolupracovat.
Takže peníze přitahují peníze: kdo už má zakázky, získává další?
Spíš bych řekl, že kompetence přitahují kompetence.
Prověřování kupujících a transakce s kryptoměnami
Věnujete pozornost původu kupujících? Záleží na tom, z jaké země člověk, který chce koupit byt, pochází?
V souvislosti se změnami legislativy jsme začali věnovat větší pozornost tomu, odkud kupující přichází a jaký je původ jeho peněz.
Klient, který dnes přijde s taškou hotovosti nebo s kryptoměnou na flash disku, vyvolává určité otázky bez ohledu na své občanství.
Máme tým právníků. Kontrolu navíc provádějí specialisté realitní kanceláře, která náš projekt prodává. Jejich úkolem je zjistit původ finančních prostředků a klienta prověřit.
Kupující často namítají: „Moje banka už všechny dokumenty prověřila, peníze jsou na účtu v české bance. Proč se znovu ptáte na totéž?“ Proč je nutná další kontrola?
Pro mě osobně původ prostředků nevyvolává další otázky, pokud už prošly kontrolou české banky. Legislativa je ale stále přísnější a my jsme povinni dodržovat stanovené požadavky.
Zároveň jsou v Česku postupy AML zatím poměrně mírné například ve srovnání se Španělskem nebo Německem. Zvlášť pokud jde o kupující zahraničního původu.
V médiích se objevily zprávy o pokutách pro developera, který postavil V Tower na Pankráci, za nedostatečné plnění povinností v oblasti AML. Samotné pokuty přitom byly ve srovnání s hodnotou objektu malé.
Kolem podobných příběhů koluje mnoho fám. Porušení požadavků ale může mít závažné důsledky, včetně trestní odpovědnosti.
Existují kategorie kupujících, kterým prodej bytu zásadně odmítáte?
Byty neprodávám spekulantům a překupníkům, kterým se říká flippeři.
Pro nás je to způsob, jak snížit rizika při realizaci projektu. Zaměřujeme se na koncové kupující: lidi, kteří budou v bytě bydlet, nebo investory, kteří plánují nemovitost dlouhodobě vlastnit.
Naším úkolem je zajistit lidem bydlení, nikoli sloužit krátkodobým spekulativním zájmům.
Mezi kupujícím a developerem přitom obvykle existuje prostředník: banka nebo realitní kancelář. Právě ty provádějí prvotní prověření klientů.
A co když chce kupující zaplatit kryptoměnou a dokáže doložit její původ?
České právo umožňuje provádět transakce s kryptoměnami. Kryptoměna je považována za majetek, který lze získat od fyzické nebo právnické osoby za předpokladu doložení jeho legálního původu.
V jednom z našich projektů na Praze 5, který se jmenoval Rezidence Mélange, jsme nabízeli byty za bitcoiny. Trh ale tehdy na takové transakce ještě nebyl připraven a ani jeden byt jsme za kryptoměnu neprodali.
Za celou dobu svého působení na českém trhu jsem neuskutečnil jedinou transakci, při které by bylo zaplaceno kryptoměnou.
Pokud by však dnes kupující navrhl výměnu kryptoměny za byt, jsme připraveni takovou transakci po splnění nezbytných postupů uskutečnit.
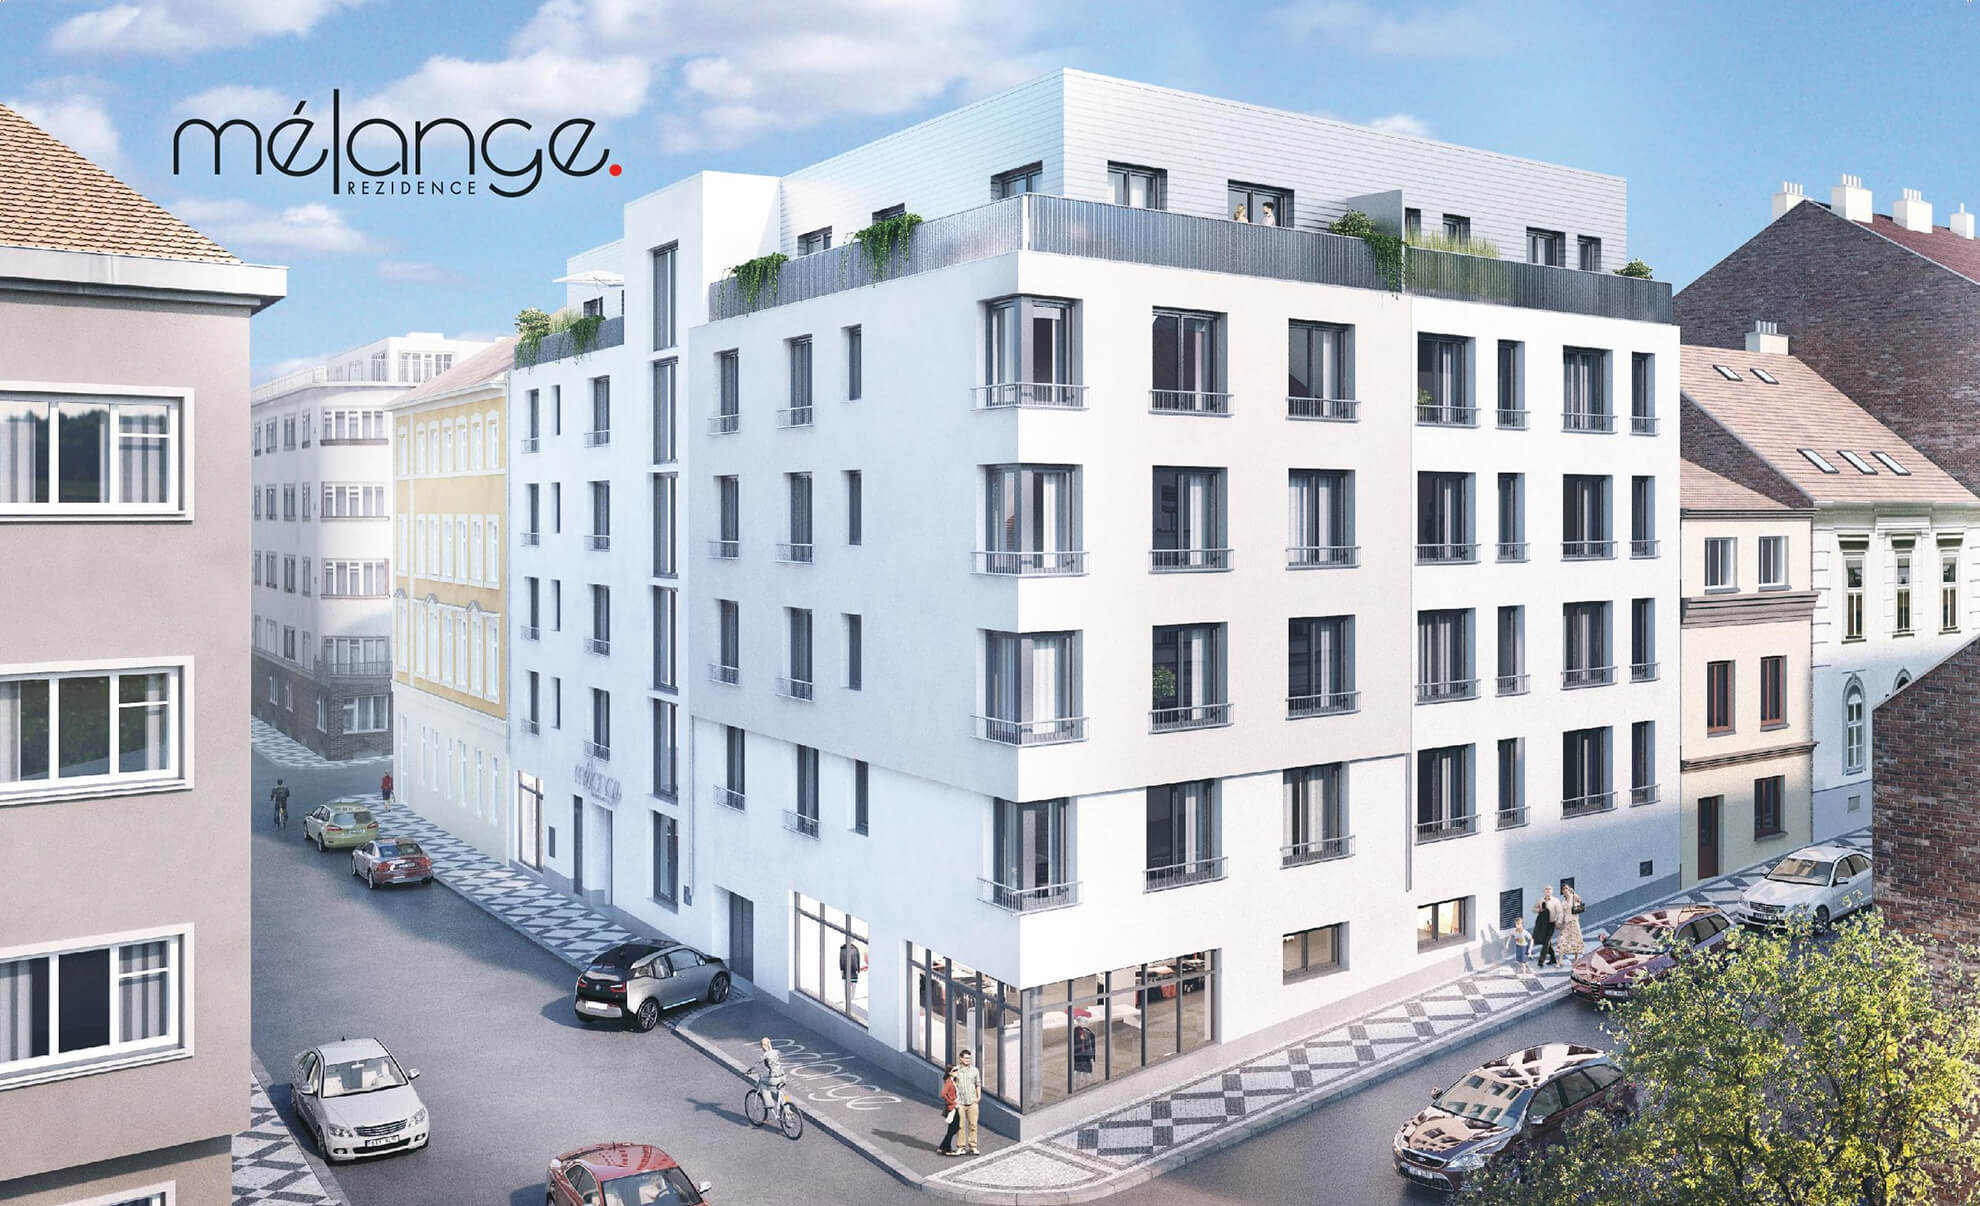
Rezidence Mélange, Praha 5
Takže v Česku existují developeři, kteří jsou připraveni prodávat byty za kryptoměny.
Bez problémů.
Odkud developeři získávají peníze na výstavbu
Existuje názor, že developeři staví buď za vlastní prostředky, nebo za peníze kupujících. Tedy že nejprve prodají byty, získají platby a teprve potom zaplatí dodavatelům. Jak to funguje ve skutečnosti?
Developer je možná nejchudším účastníkem celého řetězce vzniku nemovitosti.
Jeho úkolem je vytvořit produkt od prvotního nápadu až po předání klíčů konečnému kupujícímu. Zároveň právě developer nese největší rizika.
V počáteční fázi zpravidla získáváme investory, kteří pomáhají financovat nákup pozemku. Někdy investor přijde už s konkrétní nemovitostí a navrhne společnou realizaci projektu. Tomu se říká joint venture.
Využíváme obě varianty.
Poté je potřeba financovat samotnou fázi výstavby. Developer zároveň přebírá závazky související s kupujícími, kteří pořizují byty na hypotéku, včetně podpisu příslušných zástavních smluv.
Ve výsledku developer odpovídá prakticky za všechno, ale zdaleka ne vždy disponuje největším kapitálem.
Skutečné umění spočívá v tom projekt realizovat, vydělat na něm a zároveň minimalizovat využití vlastního kapitálu, protože ten je nejdražší.
Takže developer nejprve získá investora na nákup pozemku nebo starší budovy určené k rekonstrukci. Poté se strany dohodnou na struktuře partnerství. Mohou například založit společnou firmu, v níž bude každému patřit určitý podíl. Je možná i varianta, kdy se investor stane zástavním věřitelem nemovitosti?
Existuje mnoho finančních konstrukcí.
Peníze navrhuji vnímat především jako nástroj. Cílem developera není získat maximální možné množství peněz, ale správně do projektu vstoupit.
Je potřeba najít vhodnou lokalitu, vybrat objekt, který lze zlepšit, a vytvořit přidanou hodnotu.
Vyděláváme už ve fázi vstupu do projektu, protože rozumíme tomu, kde a co je vhodné kupovat.
Zajištění financování je pro nás stejným pracovním úkolem jako příprava projektové dokumentace nebo získání stavebního povolení.
Financování bych proto nepřikládal výjimečný význam. Nejdůležitější je správně vybrat projekt. Strukturování prostředků z různých zdrojů už je pouze nástrojem jeho realizace.
Proč se v Česku na stavební povolení čeká celé roky
Po koupi pozemku začíná projektování a získávání stavebních povolení. Jak dlouho může tento proces trvat? Jaký je tvůj osobní rekord?
V současnosti stavíme projekt Rezidence Level Mladá Boleslav. Výstavba začala minulý rok, ale pozemek jsem koupil už v roce 2017.
Takže osm let.
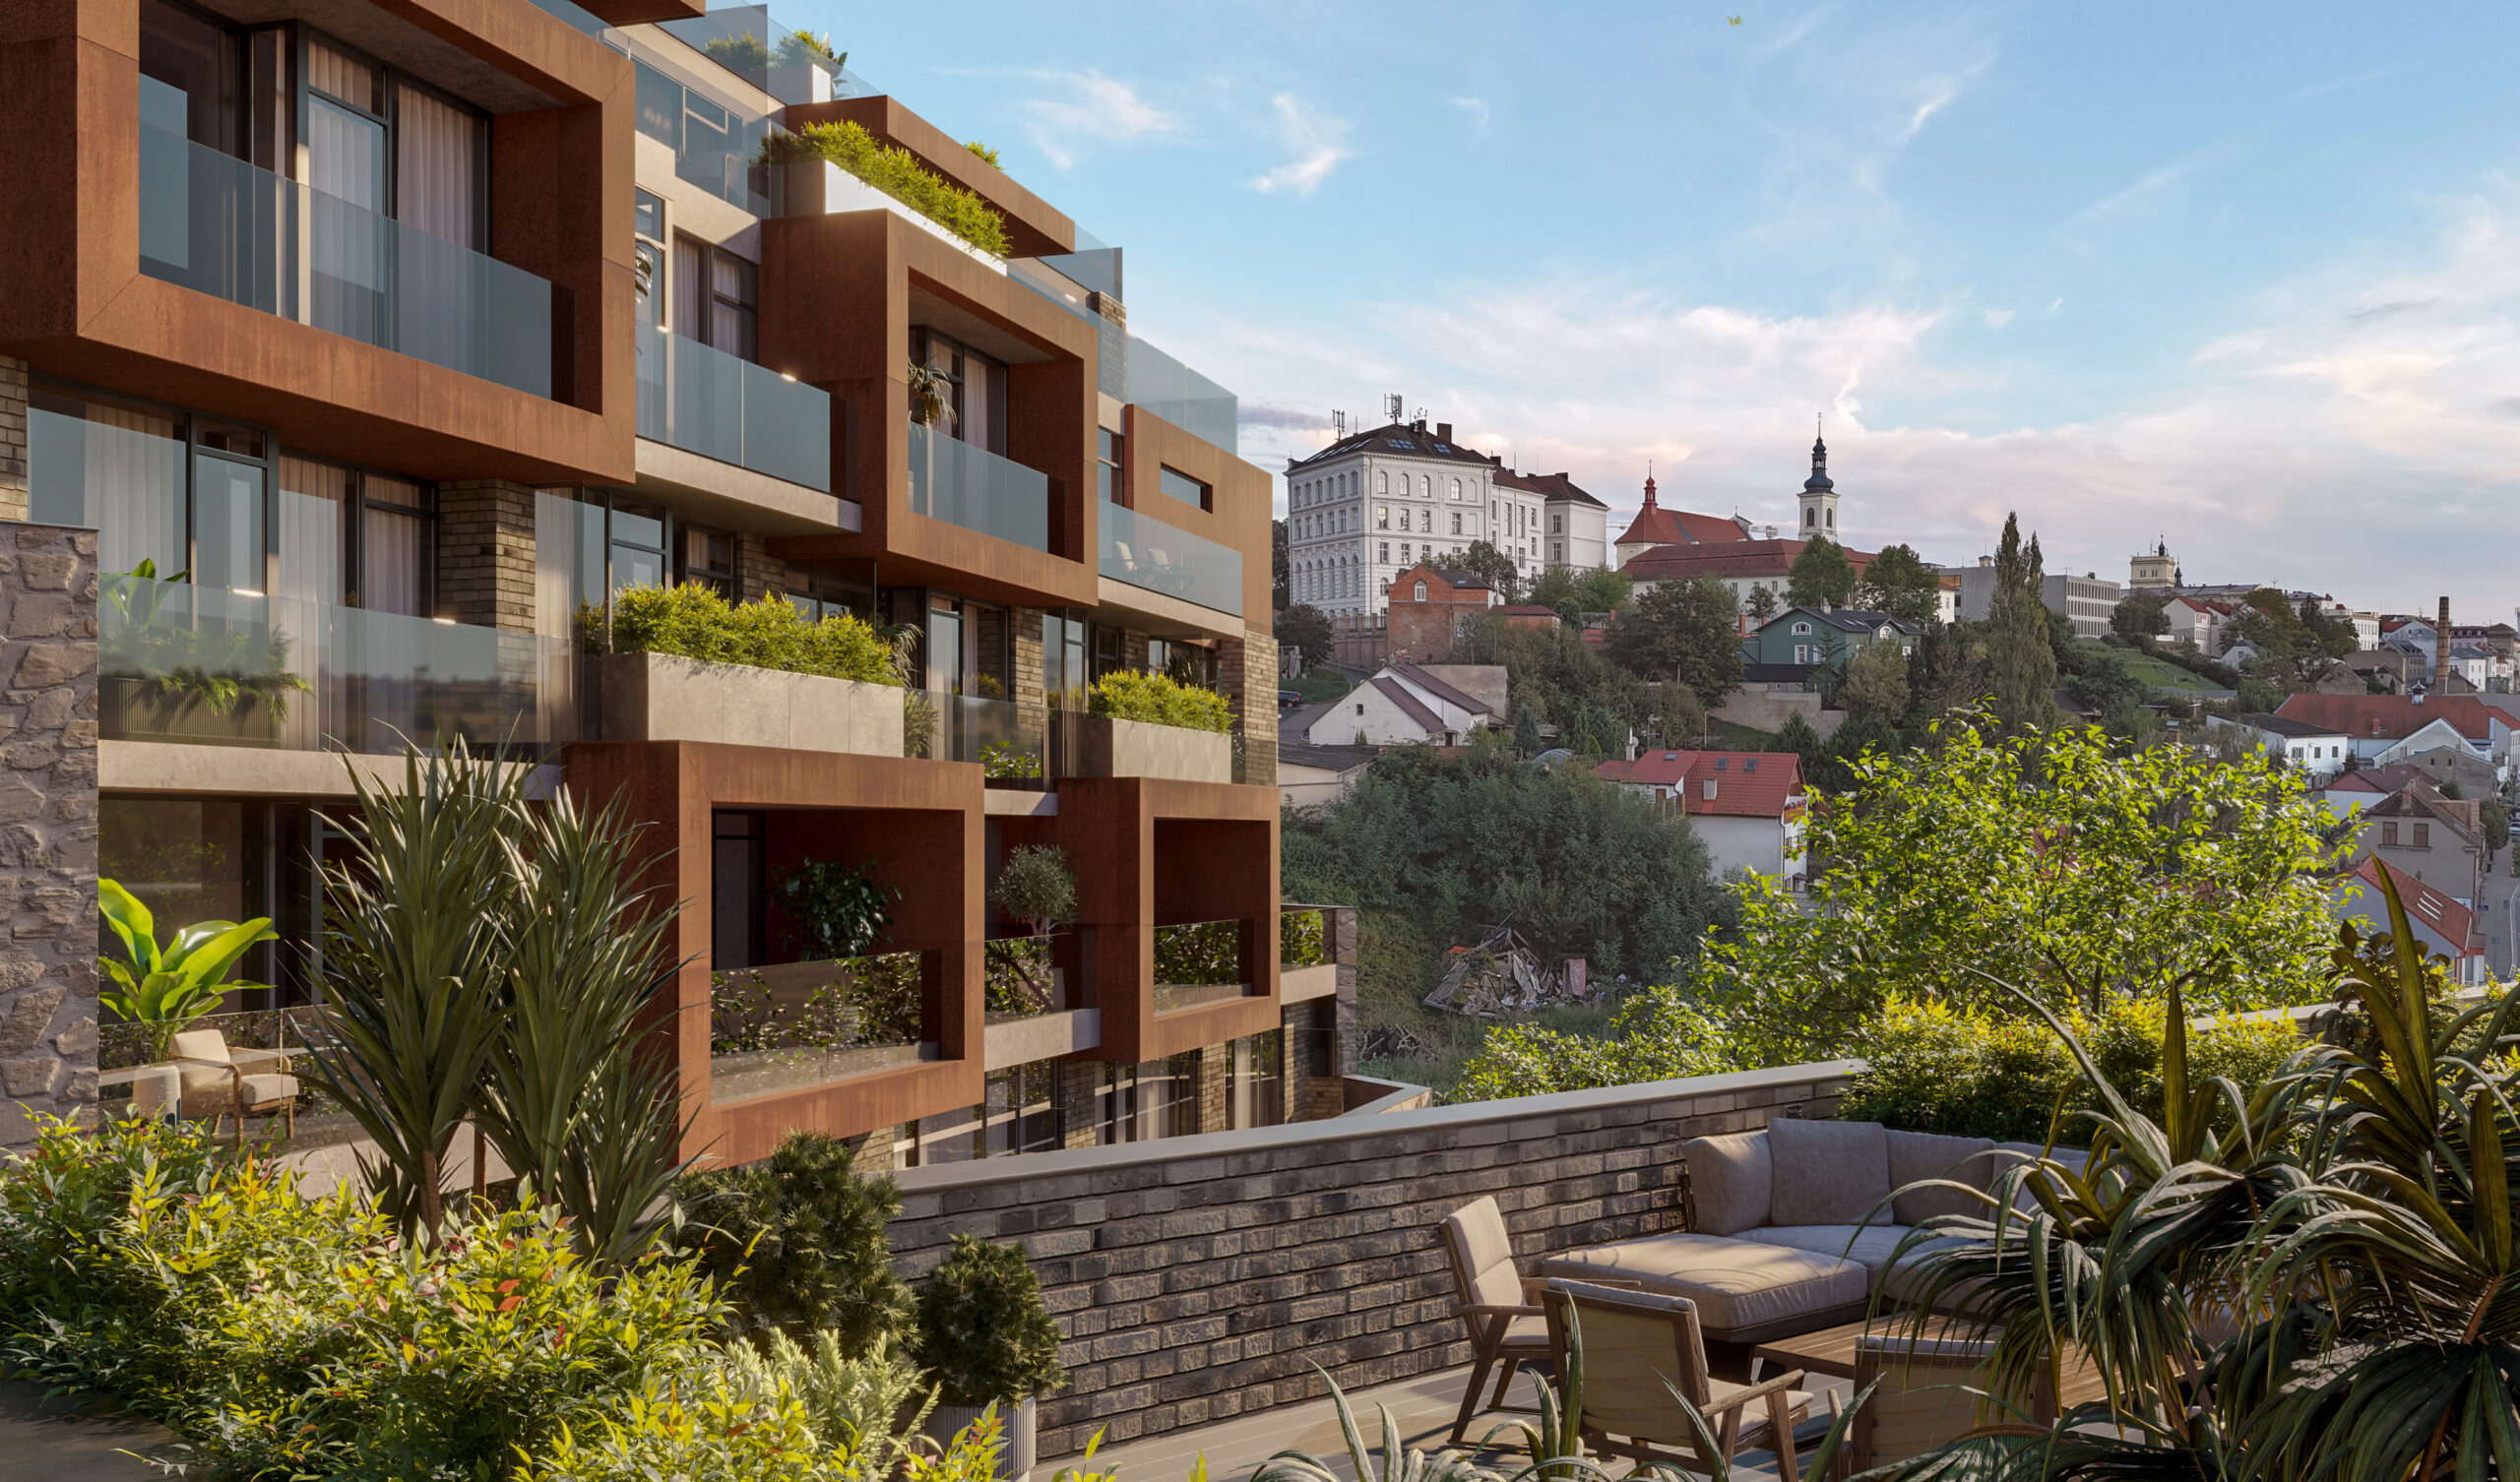
Rezidence Level Mladá Boleslav
A přitom jde o Mladou Boleslav. Myslela jsem si, že v Praze trvá získání povolení déle a v regionech jde všechno rychleji.
To je omyl.
Existují příklady, kdy se v Praze podaří získat stavební povolení za dva roky. Jsou ale i projekty, jejichž schvalování trvá 13-15 let.
Délka tohoto procesu přímo ovlivňuje konečnou cenu nemovitosti.
Ve všech městech v Česku platí stejná legislativa. Samozřejmě existují místní specifika, ale obecně jsou postupy při získávání povolení podobné.
Je pravda, že pro získání stavebního povolení je potřeba mít kontakty na místní radnici? Například znát starostu a pravidelně se s ním scházet u piva?
Kdyby člověk chodil na pivo se všemi, nezbyl by mu čas ani na práci, ani na odpočinek.
Vím, že v některých čínských korporacích existují speciální zaměstnanci, jejichž úkolem je právě udržování podobných neformálních kontaktů.
Mimochodem, i já takového člověka mám, i když externě.
Když budeme mluvit vážně, v každé fázi realizace projektu je potřeba jednat s lidmi. Člověk musí umět vyjednávat, zohledňovat zájmy různých účastníků a hledat společnou řeč.
Právě v tom z velké části spočívá profesní know-how developera.
Kdo tedy může za to, že developeři musí čekat deset let, než mohou začít stavět?
Kdybychom znali jednoznačnou odpověď, dávno bychom tento problém vyřešili.
Důvodů je velmi mnoho.
Především má Česko složitý víceúrovňový systém získávání stavebních povolení. Do procesu vstupuje více než padesát různých stran, s nimiž je nutné projekt koordinovat.
Situace se navíc neustále mění.
Do roku 2012 bylo získávání povolení jednodušší. Za posledních deset let se několikrát změnila legislativa, státní priority i územní plány.
V Praze byl přijat nový Metropolitní plán. Přináší určitá rizika, ale zároveň otevírá nové možnosti pro rozvoj města.
Diskutuje se také o další změně stavební legislativy. Předpokládalo se, že nový zákon začne platit od 1. ledna následujícího roku, ale v době našeho rozhovoru ještě nebylo definitivně jasno.
Dalším vážným problémem je nedostatek pracovníků stavebních úřadů.
Představ si úřad, kde by podle tabulkových míst mělo pracovat osm specialistů, ale ve skutečnosti tam pracují jen tři. Je zřejmé, že při takové zátěži se doba vyřizování dokumentů prodlužuje.
Jde o komplexní problém, který vyžaduje systémová řešení.
Myslím si, že vláda závažnost situace chápe. Česko se blíží odložené krizi způsobené nedostatkem bydlení.
Takže nemovitosti nevznikají pouze z betonu a dalších stavebních materiálů?
Přesně tak.
Nemovitosti vznikají především díky kompetencím a ochotě nést rizika. Peníze a další finanční zdroje jsou pouze nástroje nezbytné k vytvoření konečného produktu.
„Nemovitosti vznikají především díky kompetencím a ochotě nést rizika. Peníze jsou pouze jedním z nástrojů.“
Pavel Malyšev, developer, majitel PrecoGroup
Bankovní úvěry, investoři a skutečná rizika výstavby
Vraťme se k penězům. Představme si, že jste s investorem koupili pozemek, deset let získávali povolení a konečně můžete stavět. Co následuje? Najmete generálního dodavatele, zapojíte jednotlivé stavební společnosti, nebo hledáte další financování?
Všechno uvedené.
Úkolem developera je organizovat práci velkého množství účastníků projektu.
Po získání povolení začíná dopracování projektové dokumentace. Tomu se věnuje tým projektantů.
Současně zajišťujeme financování. V našem případě jde zpravidla o místní banky.
Zároveň vybíráme generálního dodavatele, obvykle prostřednictvím výběrového řízení.
U některých projektů generálního dodavatele nevyužíváme, stavební náklady řídíme sami a najímáme jednotlivé firmy na konkrétní druhy prací.
Kromě toho začíná příprava projektu k prodeji. Je potřeba budoucí produkt správně představit kupujícím, připravit marketingové materiály a zajistit propagaci.
Chápu správně, že prodej bytů obvykle začíná po získání stavebního povolení, ale ještě před zahájením výstavby?
Záleží na strategii.
Někdy banka požaduje předprodeje jako podmínku poskytnutí úvěru na výstavbu. V takovém případě začínáme byty prodávat už v rané fázi.
Pokud takový požadavek není a jsme přesvědčeni, že projekt dokážeme realizovat, můžeme prodej odložit.
V ideálním případě by nám v době kolaudace mělo zůstat jen minimum neprodaných bytů.
Pozdější vstup na trh umožňuje dosáhnout vyšší marže. V současných podmínkách ale není snadné zvolit optimální okamžik.
Jaké existují alternativy k bankovnímu financování?
Lze použít vlastní prostředky nebo zapojit soukromé investory.
A spolupracujete s nebankovními věřiteli?
Nebankovní financování je zajímavé, ale jde o nejdražší peníze.
Bankovní úvěr přináší dvě důležité výhody.
Za prvé mají bankovní prostředky jasný původ a jsou levnější než soukromý kapitál.
Za druhé účast banky zvyšuje důvěru kupujících v projekt.
Banka provádí důkladnou kontrolu developera, účastníků projektu a finančního modelu. Pokud souhlasila s financováním výstavby, znamená to, že považuje rizika za přijatelná.
Pro budoucího kupujícího je to další argument ve prospěch spolehlivosti projektu a pravděpodobnosti jeho dokončení.
Kdysi jsem se v krátkém videu snažila vysvětlit, proč může být koupě bytu v projektu s bankovním financováním někdy bezpečnější než v projektu bez úvěru. V druhém případě totiž developer může stavět výhradně z peněz kupujících.
V Česku jsou velcí developeři, kteří bankovní financování výstavby vůbec nevyužívají.
Mají dostatek vlastních zdrojů, zkušeností a stability na trhu. Mezi největšími účastníky trhu jsou takové společnosti dobře známé.
Mohou využívat peníze kupujících a obejít se bez bankovního úvěru.
I při bankovním financování ale developer využívá prostředky z různých zdrojů.
Jak se v jednom projektu kombinuje kapitál soukromého investora a bankovní úvěr? Banka přece obvykle nebude souhlasit s tím, že bude druhá v pořadí zástavních práv.
Přesně tak.
Když do projektu vstupuje soukromý investor, chce si zajistit návratnost svých prostředků. K tomu se používají zástavy, ručení a další záruky.
Před zapojením bankovního úvěru mohou mít pohledávky investora první prioritu.
Jakmile ale vstoupí financující banka, požaduje, aby právě její zástava byla na prvním místě.
Banky jsou přísně regulovány Českou národní bankou a nejsou ochotny přijímat další rizika tím, že by souhlasily s druhým pořadím.
Investor proto musí předem chápat, že po zapojení bankovního financování se jeho pohledávky mohou přesunout na druhé místo.
Existují dva možné scénáře.
Buď investor financuje projekt celý, včetně všech přípravných a stavebních nákladů, nebo souhlasí s tím, že přenechá prioritu bance.
Druhá varianta samozřejmě znamená pro investora další rizika.
Tato rizika jsou kompenzována vyšším výnosem. Soukromý investor obvykle dostává vyšší úrok než banka. Někdy počítá i s dalšími výhodami.
Například s možností získat část bytů za nákladovou cenu?
I takové varianty jsou možné.
Lze se dohodnout na převodu určitého počtu metrů čtverečních nebo na jiných majetkových výhodách.
Je ale potřeba chápat, že pokud projekt neuspěje, investor nemusí získat ani slíbené byty.
Pokud jsou potřeba další záruky, lze zastavit jinou nemovitost, která přímo nesouvisí s financovaným projektem.
Takže právě proto se v některých novostavbách část bytů vůbec neobjeví ve volném prodeji.
Ano, může to souviset s dohodami mezi developerem a investory.
Jak může soukromý investor vložit peníze do developerského projektu
Představme si, že mám 20 milionů korun. Mohu je investovat do některého z tvých projektů?
To je konkrétní a zajímavá otázka.
Nemohu veřejně nabízet investiční podmínky formou otevřené nabídky, protože taková činnost může spadat pod regulaci finančních služeb a vyžadovat příslušné licence nebo struktury.
Na českém trhu například fungují investiční fondy SICAV. Dalším možným nástrojem je emise korporátních dluhopisů.
Pokud ale budeme mluvit o praxi, investor s kapitálem 20 milionů korun je pro developera malého nebo středního rozsahu nepochybně zajímavý.
Podmínky účasti se vždy projednávají individuálně.
Jeden developer může nabídnout společnou realizaci projektu prostřednictvím joint venture. Jiný účast přes dluhopisy. Třetí využije alternativní investiční fond fungující podle § 15 nebo vyspělejší strukturu SICAV.
Na trhu se objevují nabídky s výnosem od 8 % ročně.
Na některých crowdfundingových platformách se úroky vyplácejí měsíčně. Pro developera je samozřejmě výhodnější vyrovnat se s investorem na konci projektu.
V nejbližší době plánujeme na webu naší společnosti vytvořit samostatnou sekci věnovanou možným mechanismům a podmínkám účasti investorů v našich projektech.
Více o společnosti Pavla Malyševa se můžete dozvědět na webu PrecoGroup.
Družstevní bydlení v Česku: jak funguje moderní družstevní bydlení
Vím, že stavíš také družstevní projekty neboli družstevní bydlení. Moderní bytová družstva podporuji a často kupujícím vysvětluji, že tato forma pořízení bydlení nemusí být nutně spojena s vyšším rizikem. Lidé si ale přečtou informace na internetu, zaleknou se a od koupě ustoupí. Proč developer takový model vůbec potřebuje?
Moderní družstevní bydlení se liší od systému, který existoval před rozsáhlou privatizací bytového fondu v devadesátých letech.
Dnes je bytové družstvo především nástrojem financování nákupu nemovitosti a alternativou k individuální hypotéce.
Vznikne družstvo, které od developera koupí určitý počet bytů. Může jít o pět nebo deset bytů, případně o celou budovu.
My například spolupracujeme s družstvy, která kupují celý projekt.
Družstvo se stává naším partnerem a přebírá závazky vůči bance spojené s financováním koupě nemovitosti.
Místo toho, aby každý kupující samostatně dokládal bance vlastní prostředky na počáteční vklad, původ peněz a dostatečný příjem, řeší otázky financování družstvo.
Kupující se stane jeho členem a získá družstevní podíl.
Tento podíl je spojen s právem užívat konkrétní byt na základě nájemního vztahu.
Člen družstva hradí měsíční platby, které jsou mimo jiné používány na splácení úvěru, jenž družstvo získalo.
Z pohledu developera to tedy vypadá tak, že místo mnoha jednotlivých kupujících přijde jeden velký klient a najednou koupí všechny byty?
Přesně tak.
Po koupi si družstvo samo zajišťuje získávání členů a další vztahy s nimi. Splácení úvěru může být rozloženo například na 30 let.
Pro koncového kupujícího je tu ale ještě jedna důležitá výhoda.
Když družstvo přijde za developerem a nabídne, že najednou koupí 30, 50 nebo 69 bytů, má výrazně silnější vyjednávací pozici než jednotlivec.
V našem projektu v Mladé Boleslavi nabídlo družstvo koupi všech 69 bytů jako jednoho balíku.
Při tak velkém objemu nákupu je možné vyjednat výhodnější cenu.
Družstvo není založeno za účelem zisku, ale proto, aby svým členům zajistilo bydlení. Podmínky pořízení bytu prostřednictvím družstva proto mohou být atraktivnější než při individuálním vyjednávání s developerem.
Může ale nastat situace, kdy bude v družstvu příliš mnoho členů, kteří nejsou schopni platit? Co se stane, pokud přestanou hradit měsíční platby?
Moderní družstva zpravidla nevznikají bez účasti zkušených organizací.
Často za nimi stojí velká bytová družstva, která už spravují rozsáhlý bytový fond a mají potřebné zkušenosti i finanční rezervy.
Každé družstvo má stanovy, které určují postup při vzniku dluhu.
Pokud přestane platit několik členů, družstvo obvykle dokáže dočasný výpadek pokrýt ze svých rezerv a podniknout kroky k vymáhání dluhu.
Zcela jiná situace nastává, pokud se neplacení rozšíří ve velkém měřítku a družstvu začne hrozit úpadek.
To je nejzávažnější riziko celé konstrukce.
Pokud je mi známo, v české právní praxi se však podobné případy zatím nevyskytly.
Družstva zpravidla postupují konzervativně.
Členové navíc skládají počáteční vklad, který může představovat 25-30 % ceny bytu. Už to samo o sobě ukazuje na určitou finanční způsobilost.
Profesionální řízení družstva umožňuje včas reagovat na dluhy. V některých případech lze podíl neplatiče prodat na trhu nebo převést na jiného člena družstva a vzniklou ztrátu tak kompenzovat.
Takže je pro kupujícího důležité pečlivě prostudovat stanovy družstva a nevkládat do koupě své poslední peníze. Právní, finanční a daňové aspekty družstevního bydlení pak podrobněji probereme s daňovou poradkyní Sofií v příští epizodě podcastu.
Proč rostou ceny bytů v Praze
Na internetu lze často narazit na názor, že developeři vydělávají na úkor kupujících a právě kvůli jejich chamtivosti ceny nemovitostí neustále rostou. Když se na trh podíváme jako na celek, existuje důvod domnívat se, že se v Praze vytvořila cenová bublina?
Podobně jako na akciovém trhu existují určité ukazatele, které lze analyzovat.
Myslím si, že v současnosti není důvod mluvit o bublině.
Na hodnotu nemovitostí působí několik hlavních faktorů. Především jde o poměr nabídky a poptávky a také o inflaci.
Kdo vytváří poptávku? Často pracuji s cizinci a slýchám názor, že bez zahraničních kupujících by se český realitní trh už dávno zhroutil. Do roku 2014 byty aktivně kupovali Rusové, od roku 2022 přišli Ukrajinci. Nesouhlasím ale s tím, že by trh stál výhradně na cizincích. Komu prodáváte své byty?
Český realitní trh je ve velké míře orientován na domácí kupující.
Když se podíváme na celkové statistiky, přibližně 80 % nemovitostí, včetně rezidenčních a komerčních, nakupují domácí investoři.
Proto není správné tvrdit, že cizinci zachraňují trh před kolapsem.
Zahraniční kupující navíc někdy svým chováním trh destabilizují.
Člověk, který do země přijel teprve nedávno, nemusí vždy rozumět skutečné hodnotě nemovitostí. Nečestní zprostředkovatelé toho mohou využít a prodat mu byt za nadhodnocenou cenu.
Takoví kupující pak mohou později narazit na problémy.
A kdo jsou tito domácí investoři? Velké investiční fondy, nebo běžné české rodiny, například lékař a právník, kteří už vlastní bydlení a chtějí koupit menší byt pro dítě nebo komerční prostor k pronájmu?
Na trhu jsou různé kategorie kupujících.
Působí zde profesionální účastníci, včetně investičních a bytových fondů.
Také sami developeři se stále častěji zapojují do nájemního trhu.
Dnes vidíme řadu objektů, které jsou od začátku stavěny nikoli k prodeji. Developer si může nemovitost ponechat nebo postavit budovu pro investora, který plánuje byty pronajímat.
Takové objekty se do volného prodeje vůbec nedostanou, přestože je výstavba dokončena a nemovitost fakticky přechází do investičního využití.
Důležitou roli ale hrají i běžní místní kupující.
Český trh je poměrně konzervativní a stabilní. Mnoho rodin má úspory, které jim umožňují pořídit další bydlení, včetně využití hypotéky.
Může jít o lékaře, advokáty, policisty, zaměstnance velkých firem i zástupce dalších profesí.
U poptávky je to tedy jasné: je poměrně silná a z velké části domácí. Co se děje s nabídkou? Má Praha dost nových bytů?
Také z hlediska nabídky je trh poměrně konzervativní.
Když se podíváme na objemy výstavby, můžeme říct, že jsme prakticky na úrovni přežívání.
V Praze se každý rok postaví přibližně 3 500-5 000 bytů v novostavbách.
Ve městě je přitom přibližně 600 tisíc bytů.
Pro výpočet vezměme hypotetickou životnost bytového domu 100 let. Přestože u panelových domů se původně počítalo s životností přibližně 50-80 let.
Jen pro prostou obnovu stávajícího bytového fondu je potřeba každý rok postavit přibližně 1 % z celkového počtu bytů.
V případě Prahy jde přibližně o 6 000 bytů ročně.
A zatím mluvíme pouze o nahrazování bydlení, které postupně stárne.
Je potřeba započítat také růst populace, migraci, růst příjmů a potřebu lidí pořizovat další nemovitosti.
Na to je potřeba přibližně další 1 % bytového fondu ročně.
Výsledkem je, že stavíme dvakrát, někdy i třikrát méně bytů, než kolik je potřeba k uspokojení přirozené potřeby bydlení.
Právě proto nabídka nestačí držet krok s poptávkou, což vytváří podmínky pro další růst cen.
Takže v příštích pěti až deseti letech můžeme vidět obyčejný jednopokojový byt v paneláku za osm milionů korun?
Velmi doufám, že se směr vývoje trhu změní a tempo výstavby se zvýší.
Byl bych rád, kdybychom v příštích deseti letech dokázali objem výstavby alespoň zdvojnásobit.
Nevylučuji ale, že skutečně uvidíme panelákový byt za osm milionů korun.
„Nevylučuji, že uvidíme panelákový byt za 8 milionů korun.“
Pavel Malyšev, developer, majitel PrecoGroup
Pomohou nové stavební zákony snížit ceny bydlení
Doufáš, že změny stavební legislativy a nový Metropolitní plán Prahy pomohou zkrátit dobu schvalování projektů a usnadní developerům práci?
Do určité míry ano.
Hlavní výhoda spočívá v tom, že v legislativě a územním plánování vznikne větší stabilita a předvídatelnost.
Existuje ale mnoho dalších faktorů, které také vyžadují reformu.
Nelze očekávat, že přijetí nového stavebního zákona a Metropolitního plánu okamžitě umožní zvýšit objem výstavby na 15 tisíc bytů ročně.
Mám podezření, že pro skutečné zvýšení dostupnosti bydlení chybí politická vůle. Téměř dvě třetiny obyvatel Česka totiž žijí ve vlastní nemovitosti nebo v bydlení, které patří jejich rodinám. A tito lidé pravděpodobně nemají zájem na tom, aby hodnota jejich bytů klesala.
Nemluvil bych o potřebě snižovat hodnotu nemovitostí.
Nemovitost je konzervativní aktivum, jehož hodnota v dlouhodobém horizontu zpravidla roste minimálně spolu s inflací.
Ani pokud začneme stavět dvakrát nebo třikrát více bydlení, nemusí to nutně vést ke znehodnocení stávajících bytů.
Pro výrazný pokles cen by musely působit i další faktory.
Jaké chyby při koupi novostavby mohou investora stát peníze
Na závěr dej kupujícím a investorům nějakou špatnou radu. Co musí člověk udělat, aby měl jistotu, že na nemovitosti prodělá?
Asi nejhorší rada je začít se samostatně věnovat developmentu bez potřebných kompetencí.
Například investor, který na tomto trhu nikdy nepůsobil, se rozhodne od nuly postavit nebo rekonstruovat bytový dům.
Další rizikovou variantou je koupit byt před rekonstrukcí a narazit na nespolehlivost malé stavební společnosti, zejména pokud jde o záruční závazky.
Takové chyby nedělejte. Při koupi novostavby se na nás můžete obrátit s žádostí o doprovod při transakci. Jde o poměrně levnou službu, která kupujícímu pomáhá cítit se jistěji a vyhnout se mnoha problémům.
Rozhovor s Pavlem Malyševem umožnil podrobněji pochopit, jak developerský projekt funguje zevnitř: od výběru pozemku a získávání investorů až po výstavbu, prodej bytů a předání klíčů kupujícím.
Podívejte se na celý rozhovor s Pavlem Malyševem o nemovitostech v Česku
Ve videoverzi rozhovoru si můžete pustit celý rozhovor Pavla Malyševa s Alesjou Bigun o českém realitním trhu, výstavbě novostaveb, investicích a výhledu cen bytů v Praze.