


Daně z nemovitostí v Česku: Sofya Rozhoňová o daňové optimalizaci, DPH a chybách investorů
„Nejdražší chybou je myslet si, že daňovou strategii potřebují jen milionáři. Potřebuje ji každý, kdo nechce zbytečně přeplácet daně.“
Hostem tohoto dílu je Sofya Rozhoňová, daňová poradkyně v Česku (daňový poradce č. 4270, Komora daňových poradců ČR). V účetnictví působí od roku 2005, v daních od roku 2007 a šest let pracovala v Big4. Pomáhá rusky mluvícím podnikatelům, investorům a účetním orientovat se v českých daních včas, a ne až ve chvíli, kdy je pozdě.
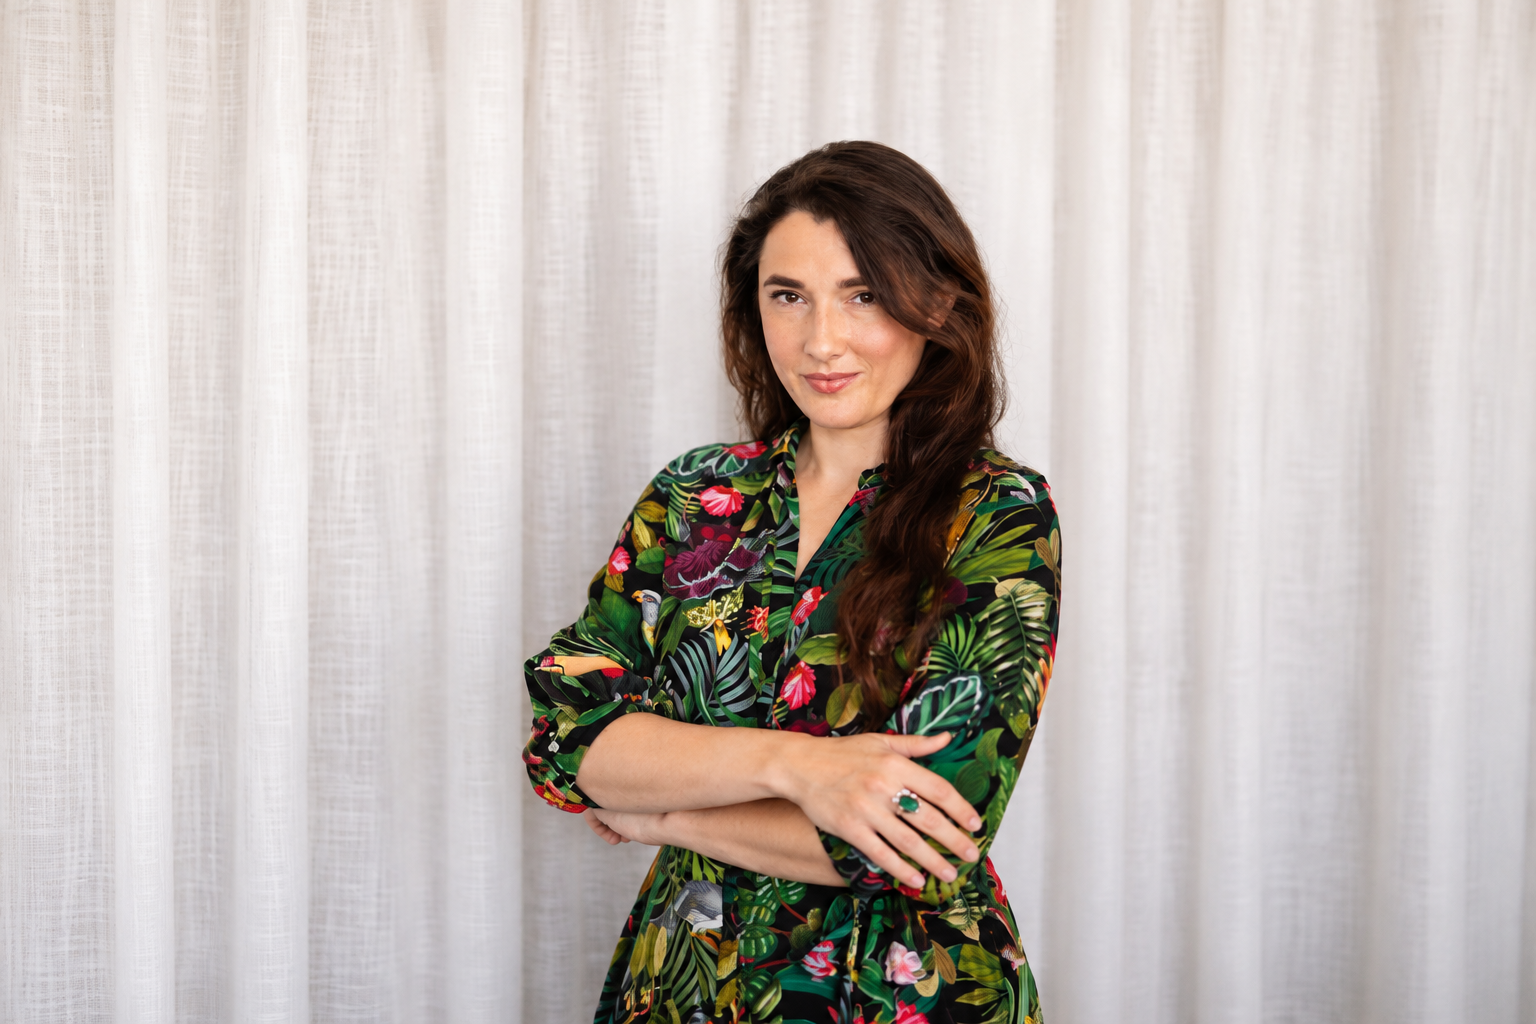
Foto: Sofya Rozhoňová, daňový poradce
Rozhovor se Sofyou Rozhoňovou vedla Alesja Bigun, realitní makléřka a majitelka realitní kanceláře GetHome. V rozhovoru probraly daně při koupi a prodeji nemovitostí v Česku, pořízení bytů na fyzickou nebo právnickou osobu, vrácení DPH, zdanění dlouhodobého a krátkodobého pronájmu, družstevní bydlení a flipping. Mluvily také o zahraničních nemovitostech, daňovém rezidentství a skutečných případech, kdy chyby stály majitele bytů stovky tisíc korun.
Materiál má informačně-zábavní charakter a nepředstavuje individuální daňové ani právní poradenství.
Proč je potřeba promyslet daňovou strategii ještě před koupí nemovitosti
Jsem realitní makléřka a klienti se mě neustále ptají na daňové otázky. Někdy jim odpovím, ale vždy upozorňuji, že s daňovým poradenstvím je potřeba obrátit se na odborníka. Přesto velmi často slýchám: „Ještě jsem nic nekoupil. Až koupím byt a začnu mít příjem, půjdu k daňovému poradci.“ Je to správný přístup?
Ne, s tím rozhodně nesouhlasím.
Nejúspěšnější lidé, a teď nemluvím o výši jejich majetku, ale o schopnosti dosahovat stanovených cílů, obvykle plánují dopředu. Ještě nemusí vědět, jakou konkrétní nemovitost si chtějí pořídit, ale už rozumějí tomu, jaké mají možnosti. A když přijde čas rozhodnout se, vyberou nejvýhodnější variantu.
Daně z nemovitostí v Česku se netýkají jen těch, kteří kupují komerční prostory nebo byty výhradně za účelem pronájmu. S daňovými otázkami se dříve či později setká prakticky každý vlastník.
Velmi často si lidé pořídí nemovitost pro vlastní bydlení a později se jejich situace změní. Někdo se rozhodne byt pronajímat, jiný ho chce prodat. A teprve potom začíná zjišťovat, jaké daňové důsledky ho čekají.
Existuje i jiná situace. Ve fázi koupě někdo navrhne, aby byla část nákladů řešena bez dokladů. Vypadá to, že se tak dá trochu ušetřit. V budoucnu se ale tato úspora může změnit v mnohem vyšší daňový přeplatek.
Proto vždy doporučuji posuzovat nákup nemovitosti z daňového hlediska už před uzavřením transakce.
Existují nějaká základní doporučení pro kupující? Například na co si dát pozor v kupní smlouvě, aby se předem počítalo s případným pronájmem nebo prodejem nemovitosti?
Pokud člověk nekupuje nemovitost od developera, doporučuji požádat prodávajícího, aby zvlášť uvedl hodnotu budovy a pozemku.
Je možné zkusit se na tom dohodnout i s developerem, i když dnes s tím developeři ne vždy souhlasí. Mají k tomu své právní důvody. Někdy to ale možné je.
Do budoucna takové rozdělení výrazně usnadňuje práci účetnímu a daňovému poradci, zejména když je potřeba zohledňovat náklady a počítat zdanění nemovitosti.
Koupě nemovitosti na fyzickou osobu nebo firmu: co je výhodnější?
Jedna z nejčastějších otázek investorů zní: jak je lepší koupit byt v Česku – na fyzickou osobu, nebo na společnost?
V 90 % případů je výhodnější koupit nemovitost na fyzickou osobu.
Velmi mnoho podnikatelů vydělává prostřednictvím právnické osoby a nechce peníze ze společnosti vyvádět. Při výplatě dividend totiž vzniká další daň ve výši 15 %.
Proto vzniká myšlenka koupit nemovitost přímo na společnost a tím se vyhnout dani při vyplácení zisku.
Jenže uplyne několik let a vlastník se rozhodne byt prodat nebo ho převést ze společnosti na sebe, aby v něm sám bydlel.
A právě tehdy lidé začínají chápat, jak drahé původní rozhodnutí bylo.
Zaplatit 15 % při vyvedení peněz ze společnosti by často bylo mnohem výhodnější než později přeplácet daně při prodeji nemovitosti nebo jejím převodu na vlastníka.
Je to velmi rozšířený problém. Opakovaně jsem viděla, jak jsou lidé zklamaní, když zjistí, jaké částky budou muset zaplatit.
„V 90 % případů je výhodnější koupit nemovitost na fyzickou osobu.“
Sofya Rozhoňová, daňová poradkyně v Česku
A co když byt už patří společnosti a vlastník si ho chce převést na sebe? Jak správně dostat nemovitost z firmy?
Prodat nemovitost ze své vlastní společnosti sám sobě je nejdražší varianta.
Nejprve společnost zaplatí daň z příjmů ve výši 21 %. Potom při vyvedení peněz získaných z prodeje vznikne vlastníkovi ještě 15% daň.
A to není jediný problém.
Velmi mnoho lidí při takovém prodeji stanovuje hodnotu nemovitosti nesprávně.
Člověk si řekne: „Před deseti lety moje společnost koupila byt za osm milionů korun. Takže si ho dnes mohu prodat také za osm milionů. Nebo klidně za sedm, protože část hodnoty už byla odepsána a zahrnuta do nákladů.“
Takto to dělat nelze. Nemovitost musí být prodána za tržní cenu.
Takže jednoduchému prodeji sám sobě je lepší se vyhnout. Jakou variantu považuješ za správnou?
Myslím si, že v první řadě je potřeba obrátit se na daňového poradce.
Často ke mně přicházejí lidé, kteří se už radili s advokátem. Advokáti mají právo poskytovat daňové poradenství, ale ne každý z nich rozumí daňovým nuancím dostatečně do hloubky.
Někdy se navržená řešení ukážou z daňového hlediska jako nesprávná. Finanční úřad pak může takovou transakci považovat za zneužití práva a doměřit daň.
Podle mého názoru je jednou z nejvhodnějších možností likvidace společnosti s vyplacením likvidačního zůstatku nikoli v penězích, ale přímo v podobě nemovitosti.
To by ale měl řešit tým složený z daňového poradce a advokátů.
Samozřejmě existují i jiná řešení. Konkrétní variantu je potřeba vybírat individuálně.
Vrácení DPH při koupi bytu v Česku: proč nejde o bezplatnou slevu
Existuje ještě jeden populární nápad: koupit byt na firmu, stát se plátcem DPH a získat zpět 12 % nebo 21 %. Vypadá to jako určitá sleva od státu. Proč to nedoporučuješ?
Dříve takové postupy skutečně fungovaly. Mám na mysli zhruba dobu před dvaceti lety.
DPH je ale neutrální daň.
Pokud se nechystám provozovat činnost, ze které budu odvádět DPH státu, na jakém základě bych měla požadovat její vrácení?
Dnes se finanční úřad na tuto otázku ptá předem a DPH jen tak nevrací.
Někomu se někdy přesto podaří vrácení získat. Pak se ale změní okolnosti. Vlastník se například rozhodne nemovitost prodat nebo ji začít využívat jiným způsobem.
A najednou zjistí, že musí dříve vrácenou DPH odvést zpět nebo zaplatit daň z nové tržní hodnoty.
Původní úspora se tak nakonec promění ve vážný problém.
Jak darování bytu příbuznému pomohlo ušetřit téměř půl milionu korun
Měla jsem zajímavý případ. Klient koupil byt od developera a nechal ho zapsat na dceru. Z rodinných důvodů to tak jednoduše bylo pohodlnější. Později kvůli geopolitické situaci dcera nemohla přijet vyřídit prodej, a tak byt darovala otci a ten ho prakticky okamžitě prodal.
Během doby vlastnictví byt zdražil o tři miliony korun. A když přišel čas podat daňové přiznání, ukázalo se, že daň je potřeba vypočítat nikoli z původní kupní ceny, ale s ohledem na odhadní cenu v době darování. Klient tak nakonec zaplatil přibližně 15 tisíc korun místo 450 tisíc.
Přitom jsme tuto variantu vůbec neplánovali kvůli daňové optimalizaci. Všechno vzniklo v důsledku rodinných a vnějších okolností.
Je to dobrý příklad toho, jak výrazně mohou daňové důsledky záviset na konkrétní situaci.
Krátkodobý pronájem bytu přes Airbnb a Booking: DPH a daňové důsledky
Mnoho investorů kupuje byty pro krátkodobý pronájem přes Airbnb nebo Booking. Taková činnost znamená jiné daňové povinnosti, ale současně může zakládat nárok na vrácení DPH při koupi nemovitosti.
Z pohledu investora může krátkodobý pronájem zároveň výrazně zvýšit výnos nemovitosti. Jaké má daňové důsledky ve srovnání s běžným dlouhodobým pronájmem?
Je to velmi zajímavé téma a existuje zde mnoho variant.
Nejprve je potřeba zjistit, co přesně chceme pronajímat. Byt, ateliér nebo jiný objekt? Budeme sami poskytovat krátkodobé ubytování hostům? Nebo předáme nemovitost jiné společnosti, která ji bude využívat pro krátkodobý pronájem?
Od toho se odvíjí další výpočet.
Ano, v určitých situacích lze při koupi nemovitosti získat DPH zpět.
Pak ale vzniká další otázka: pokud DPH činí například 12 %, je to skutečně výhodné? A co se stane za deset let?
Pro každého investora počítám různé scénáře.
Nemovitost můžeme koupit na fyzickou nebo právnickou osobu. Můžeme DPH vracet, nebo ne. Můžeme sami provozovat krátkodobé pronájmy nebo nemovitost pronajmout operátorovi, který bude ubytovávat hosty.
Kombinací je velmi mnoho. A optimální varianta bude pro každého investora jiná.
Takže pokud chce klient koupit byt pro krátkodobý pronájem, je nejlepší ho rovnou poslat za tebou, abys propočítala všechny varianty?
Ano, takové otázky je lepší řešit předem.
V současnosti ale každý den dostávám několik žádostí o konzultaci a fyzicky nemám možnost přijmout všechny zájemce.
Přibližně před pěti lety jsem začala organizovat semináře a později webináře, na kterých lidem vysvětluji daňové možnosti a nejčastější chyby.
Po seminářích pak ti, kterým zůstávají konkrétní otázky, přicházejí na individuální konzultace.
Postupně ale bylo žádostí tolik, že jsem přestala zvládat i tento objem.
Proto jsem kromě seminářů a webinářů vytvořila uzavřenou komunitu „Daňová Rezidence“.
Setkávají se tam lidé, kteří čas od času řeší jednotlivé daňové otázky, a také ti, kteří chtějí sledovat změny legislativy v Česku i dalších zemích.
Člen může kdykoli položit otázku a následující čtvrtek na ni odpovím.
Takže dnes už k tobě člověk nemůže jen tak přijít na individuální konzultaci, ale může začít seminářem, webinářem nebo členstvím v komunitě?
Přesně tak.
Moje semináře vycházejí z nejčastějších dotazů klientů.
Když jsem je začínala organizovat, měla jsem už přibližně patnáct let praktických zkušeností v daňové oblasti. Shromáždila jsem otázky, které lidé kladli nejčastěji, a spojila je do jednoho programu.
Rozebíráme tam skutečné situace, daňové mýty, možnosti optimalizace a praktická doporučení.
Nejzajímavější je, že mnoho účastníků až na semináři zjistí, že jejich situace vůbec není jedinečná.
Předtím má člověk pocit, že právě jeho případ je natolik složitý, že bez individuální konzultace nemá šanci se v něm vyznat. Nakonec se ale ukáže, že podobné okolnosti řeší velmi mnoho lidí.
Daň z dlouhodobého pronájmu bytu v Česku: jak lze platit méně
Vraťme se k běžnému dlouhodobému pronájmu. Představme si člověka, který si koupí jednopokojový byt u metra. Zatím ho chce pronajímat a za několik let ho převést na děti. Co bys mu doporučila?
Především koupit ho na fyzickou osobu, nikoli na společnost.
V takové situaci pravděpodobně nebude potřeba vracet DPH a nejspíš k tomu ani nebude možnost.
Potom je potřeba promyslet, jak správně využít příjmy a výdaje z pronájmu v daňovém přiznání.
Dlouhodobý pronájem je velmi užitečný nástroj daňové optimalizace.
Pravidelně ke mně přicházejí lidé a ptají se: „A co kdybychom byt pronajímali bez smlouvy? Nebo smlouvu uzavřeme, ale finančnímu úřadu nic neřekneme?“
A velmi se diví, když jim vysvětluji, že díky pronájmu bytu mohou zaplatit méně daní, ne více.
„Dlouhodobý pronájem je velmi užitečný nástroj daňové optimalizace.“
Sofya Rozhoňová, daňová poradkyně v Česku
Pamatuji si svou reakci, když jsem to poprvé slyšela na tvém semináři. Začala jsi vysvětlovat daňové důsledky používání skutečných výdajů na nemovitost a lidem se doslova obrátil pohled na daně naruby.
Mnozí byli přesvědčeni, že pronájem znamená pouze další příjem a další daň. Pak se ukázalo, že při správném výpočtu mohou náklady situaci výrazně změnit.
Přesně tak.
Například za mnou přijde člověk kvůli přípravě přiznání za aktuální rok. Projdu jeho dokumenty a zjistím, že je pro nás výhodné přehodnotit přiznání za předchozí tři roky.
Při správném postupu lze ušetřit významnou částku na daních a někdy získat i vratku.
A pokud jsou splněny potřebné podmínky, lze to udělat bez pokut.
Lidé tomu zpočátku nevěří.
Až když finanční úřad skutečně pošle peníze zpět na účet, pochopí, že to funguje.
Daňová ztráta z pronájmu: jak získat zpět daně za předchozí roky
Můžeš uvést konkrétní příklad, kdy náklady na byt pomohly snížit daně za předchozí roky?
Samozřejmě.
V roce 2025 jsem připravovala mnoho daňových přiznání, ve kterých jsme vykazovali ztrátu z pronájmu nemovitosti.
Takovou daňovou ztrátu lze použít v přiznáních za dva předchozí roky – 2024 a 2023.
Když tedy přijde nový klient s přiznáním za rok 2025, nezkoumám jen jeho aktuální situaci, ale také to, co se dělo v předchozích letech.
Měla jsem například klienta, který dříve prodal společnost. Vlastnil ji méně než pět let a zaplatil velmi vysokou daň.
Podívala jsem se, co se u něj v roce 2025 dělo s nemovitostmi, a viděla možnost vytvořit významnou daňovou ztrátu.
Rozhodli jsme se tuto ztrátu nepřenášet do budoucích let, abychom neprodlužovali dobu, po kterou může finanční úřad provádět kontrolu. Místo toho jsme využili možnost zpětného uplatnění ztráty.
Finanční úřad tak mohl klientovi vrátit část dříve zaplacených daní.
Lidé nevěří, že je něco takového možné, dokud jim na účet skutečně nepřijdou stovky tisíc korun.
Je ale potřeba chápat, že ne vždy lze daň zcela eliminovat.
Například dnes mnoho lidí přeprodává byty, aniž by splnili podmínky pro osvobození od daně z příjmů. V takových situacích je skutečně nutné daň zaplatit.
I tehdy ale stojí za to ověřit, zda existují možnosti legální optimalizace.
Družstevní byty v Česku: daňové výhody a specifika
Pokud mluvíme o osvobození od daně z příjmů, při prodeji družstevního bytu platí zajímavé pravidlo. Družstevní podíl lze po pěti letech držby prodat s osvobozením od daně.
Na rozdíl od bytu v osobním vlastnictví, kde u nemovitostí pořízených od roku 2021 činí obecná lhůta deset let, pokud neexistují jiné důvody pro osvobození spojené například s vlastním bydlením.
Co si myslíš o koupi družstevních bytů z investičního hlediska?
Kdybys se mě zeptala před pěti lety, řekla bych, že družstevní byty nikomu nedoporučuji.
Tehdy na trhu převažovala stará družstva a bylo s nimi spojeno velmi mnoho právních problémů.
Za posledních pět let se ale situace výrazně změnila.
Vzniká stále více nových bytových družstev, která mohou být opravdu zajímavá jak z hlediska financování, tak z hlediska daní.
Dnes už mnoha klientům doporučuji, aby tuto variantu zvážili.
Družstevní byty mají ale jednu zvláštnost: nelze je odepisovat stejně jako nemovitosti v osobním vlastnictví. Znamená to, že se při pronájmu musí platit daň prakticky z celého příjmu? Nebo lze využít paušální výdaje či jiné způsoby snížení základu daně?
Takový problém skutečně existoval u starších družstevních bytů.
Člověk například koupil několik starších družstevních bytů, mimo jiné na severu Česka, kde je tento formát poměrně rozšířený.
Pokud neměl žádnou nemovitost v osobním vlastnictví, kterou by bylo možné odepisovat, někdy jsem doporučovala využít paušální výdaje ve výši 30 %.
V některých situacích to bylo výhodnější.
Moderní družstva ale fungují trochu jinak.
Nejčastěji si družstvo vezme úvěr na pořízení nemovitosti. Poté úvěr splácí a členové družstva hradí odpovídající platby.
Člověk tedy platí družstvu něco jako nájem a sám může byt dále podnajímat.
Za příslušných podmínek lze tyto platby zahrnout do výdajů souvisejících s příjmy z podnájmu.
Takže i u nových družstev může využití skutečných výdajů fungovat velmi dobře.
Mám pocit, že se nová družstva stala rukojmím špatné pověsti těch starých. Člověk vidí na trhu zajímavý družstevní byt, otevře Google, zadá „družstevní bydlení, výhody a nevýhody“ a najde obrovské množství článků, které ho od koupě odrazují.
Obvykle se tam opakují stejné argumenty: byt není váš, vlastníkem je družstvo, nejste zapsaní v katastru, existují určitá omezení.
Pro mě osobně ale není tak důležité vidět své jméno v katastru. Navíc pokud tam mé jméno není, neuvidí ho ani ostatní. Důležité je, aby podmínky koupě odpovídaly mým cílům.
Je to skutečně otázka cílů kupujícího.
Družstevní byt a nemovitost v osobním vlastnictví mají rozdílné daňové a právní důsledky.
Proto je potřeba předem vědět, co přesně chce člověk s bytem dělat, jak dlouho ho plánuje vlastnit, zda ho bude pronajímat a za jakých okolností ho bude chtít prodat.
A podle těchto cílů pak zvolit vhodnou variantu.
Jak rozeznat staré bytové družstvo od nového
Jak může běžný kupující poznat, zda má před sebou staré družstvo nebo moderní projekt? Existuje nějaké jednoduché kritérium?
Ne vždy to lze určit jednoznačně.
Já bych se ale zaměřila především na zůstatek družstevního úvěru.
Pokud při koupi bytu zbývá splatit vysoká částka, například 90 % jeho hodnoty, s největší pravděpodobností jde o nové družstvo.
Pokud člověk pouze kupuje družstevní podíl a prakticky nemá další závazky ke splácení úvěru, spíše jde o starší družstvo.
Existují ale i mezilehlé varianty.
Například družstvo vzniklo v roce 2015, kdy byly nemovitosti výrazně levnější, a dnes na byt stále připadá dva až tři miliony korun nesplaceného úvěru. Je to nové družstvo, nebo staré?
Pro mě spíše staré než nové.
Když ale mluvím o starých družstvech, mám na mysli především projekty, které existovaly už v prvním desetiletí tohoto století a dříve.
Byla kolem nich řada soudních sporů a dalších problémů. Právě proto získalo družstevní bydlení takovou pověst.
V každém případě bych bez prostudování dokumentů a konzultace s odborníkem vstup do podobné transakce nedoporučovala.
Daň z nemovitých věcí v Česku: přiznání, lhůty a odpovědnost
Existuje daň, která se týká úplně všech vlastníků nemovitostí v osobním vlastnictví. I když si člověk koupil byt pro sebe, nikdy ho nechce prodávat a plánuje ho předat dětem prostřednictvím rodinného fondu. Jde o každoroční daň z nemovitých věcí.
Jak důležité je podat přiznání a zaplatit tuto daň včas? A je nutné obracet se na daňového poradce?
Teď budu asi působit jako špatná daňová poradkyně.
Povím vám jeden příběh.
Obrátil se na mě klient, který měl velké množství nemovitostí. Za přípravu přiznání k dani z nemovitých věcí za rok 2025 jsem mu vystavila účet na 12 tisíc korun.
Přibližně ve stejnou dobu mu přišla pokuta od finančního úřadu za to, že nepodal přiznání za rok 2020.
Pokuta činila přibližně 2,5 tisíce korun.
Řekla jsem klientovi: „Víte, kdybych vám přiznání nepřipravovala, finanční úřad mohl všechno vypočítat sám a pak vám poslat pokutu. Zaplatil byste výrazně méně než za moje služby.“
Klient byl ale velmi zodpovědný a odpověděl: „Sofyo, u vás je to dražší, ale stejně to budeme dělat přes vás.“
Ve skutečnosti má dnes každý možnost podat přiznání samostatně prostřednictvím daňového portálu MOJE daně.
Přihlásíte se do svého účtu, vyberete potřebné kroky a systém může načíst údaje o nemovitostech z katastru.
Potom stačí přiznání zkontrolovat a odeslat.
Pokud se finančnímu úřadu něco nezdá, pracovník se zpravidla s poplatníkem spojí.
A co má dělat člověk, který nemá přístup k MOJE daně nebo vůbec neví, jak daňové přiznání vyplnit?
Může vyplnit údaje, které zná, a požádat finanční úřad o pomoc.
Může například uvést své osobní údaje a informace o nemovitosti.
Pokud je něco vyplněno nesprávně, finanční úřad může zavolat a vysvětlit, co je potřeba opravit. Někdy pracovníci zašlou už předpřipravené přiznání nebo člověka pozvou osobně.
Pokuty, pokud vzniknou, nejsou ve většině podobných situací příliš vysoké. Může jít o částky od 500 do 2 000 korun.
Proto si nemyslím, že by běžný vlastník jednoho bytu měl věnovat přípravě takového přiznání příliš mnoho času a peněz.
Jako realitní makléřka také každoročně začátkem ledna posílám všem klientům, kteří se mnou kupovali nebo prodávali nemovitost, připomínku daně. Přidávám krátký návod, kde najít formuláře a jak vyplnit základní údaje.
S placením samotné daně je ale potřeba být opatrnější. Jeden z mých klientů měl kvůli dluhu přibližně 2,5 tisíce korun exekuci a zástavní právo na velmi drahém bytě v Praze.
Finanční úřad se s ním dlouho nemohl spojit a nakonec se malý dluh proměnil ve vážný problém pro nemovitost.
Přesně tak. Je potřeba rozlišovat podání přiznání a zaplacení daně.
Daň z nemovitých věcí je sice poměrně nízká, ale zaplatit ji je nutné.
A pokud nemáte datovou schránku, státní elektronickou schránku pro úřední komunikaci, je velmi důležité zvedat telefonáty z finančního úřadu.
Někdy lidé takové hovory ignorují a později se diví následkům.
Zvlášť nepříjemné je, když se zástavní právo zjistí až při prodeji. Kupní smlouva je podepsaná, dokumenty byly podány na katastr a na bytě se najednou objeví zákonné zástavní právo kvůli malému dluhu.
Všem svým klientům doporučuji mít datovou schránku, kterou jsem zmínila před chvílí.
Dokumenty od státních institucí pak budou chodit tam.
Je důležité schránku pravidelně kontrolovat a nastavit si upozornění na e-mail, aby člověk nezmeškal zprávy finančního úřadu.
Nejčastější chyby s DPH při koupi a prodeji nemovitostí
DPH je pro většinu kupujících nemovitostí skutečný temný les. Znám případy, kdy lidé pořídili ateliér jako nebytový prostor právě kvůli vrácení DPH, a následně dostali vysoké pokuty a povinnost peníze vrátit.
S jakými dalšími chybami se ve své praxi setkáváš?
Jedna z častých chyb souvisí s nákupem stavebních pozemků.
Představme si člověka, který chce koupit pozemek a potom ho prodat dráž.
Koupí pozemek na společnost, která je plátcem DPH, od fyzické osoby nebo jiného prodávajícího, který plátcem DPH není.
Při koupi tedy není žádná DPH na vstupu.
Potom se člověk rozhodne stavební pozemek prodat a najednou zjistí, že při prodeji vzniká DPH ve výši 21 %.
Takových konzultací jsem měla mnoho.
Investor počítal s tím, že pozemek prodá o 25 % dráž, vydělá a transakci uzavře.
Pokud ale při prodeji musí připočítat 21% DPH a neměl žádnou DPH na vstupu k odpočtu, očekávaný zisk prakticky zmizí.
Lidé ke mně přicházejí až po koupi pozemku a ptají se, co teď mají dělat.
A takových případů je opravdu mnoho.
Druhou častou chybou je nákup nemovitosti na právnickou osobu místo fyzické osoby.
Další problém vzniká tehdy, když lidé nesprávně použijí osvobození od daně při prodeji nemovitosti.
Člověk například prodá byt čtyři roky po koupi a chce peníze použít na pořízení vlastního bydlení.
Přečte si současné znění zákona a je přesvědčený, že takový prodej bude od daně osvobozen.
Zapomene ale, že nemovitost koupil před 31. prosincem 2020, kdy platila jiná pravidla.
Právě teď přichází období, kdy finanční úřad získává informace o podobných transakcích, vyzývá lidi, žádá opravy daňových přiznání a doměření daně.
Finanční úřad prodeje nemovitostí vidí velmi dobře, protože získává informace z katastru.
Pokud někdo spoléhá na to, že transakci skryje, nepodaří se mu to.
V tomto ohledu jsou družstevní byty zajímavé, protože při prodeji družstevního podílu informace neprochází katastrem stejným způsobem jako při prodeji bytu v osobním vlastnictví. Samozřejmě nejde o skrývání příjmů, ale jednoduše o vlastnost tohoto typu vlastnictví.
Proč může DPH u bytu činit 12 % nebo 21 %
Už několikrát jsme zmínily sazby DPH 12 % a 21 %. Při koupi bytu od developera může být například 12 %, při koupi ateliéru 21 %. A pokud vlastník poskytuje krátkodobé ubytování a je plátcem DPH, odvádí 12 % z ubytovacích služeb.
Proč se sazby liší a jak se v nich má kupující vyznat?
Nemyslím si, že člověk bez účetního nebo daňového vzdělání dokáže všechny nuance samostatně pochopit.
Při koupi nemovitosti může DPH činit 12 % nebo 21 %.
Snížená sazba 12 % se uplatňuje u takzvaného sociálního bydlení. Stát tím podporuje pořízení rezidenční nemovitosti.
Pokud jde o nebytové nebo komerční prostory, uplatňuje se sazba 21 %.
Význam má také velikost obytné nemovitosti. Například u bytu o ploše nad 120 m² nebo domu nad 350 m² může být použita sazba 21 %.
To se ale týká pouze situace při koupi nemovitosti.
Pokud mluvíme o činnosti, sazba se už určuje podle povahy samotné transakce.
Například při prodeji stavebního pozemku se uplatní DPH 21 %, protože to stanoví zákon.
U poskytování krátkodobého ubytování přes Airbnb nebo Booking se naopak uplatňuje sazba 12 %.
Takže pokud se na stavebním pozemku postaví obytný dům, může být při jeho následném prodeji společně s pozemkem sazba DPH už 12 %, nikoli 21 %?
Ano, pokud postavený objekt splňuje podmínky pro použití snížené sazby.
Proto je důležité rozumět nejen tomu, co člověk kupuje, ale také tomu, co plánuje stavět, prodávat nebo pronajímat.
Flipping bytů v Česku: jak správně platit daně při přeprodeji
Vraťme se ke koupi, rekonstrukci a prodeji nemovitostí. Před několika lety chtěli všichni dělat Airbnb. Do roku 2020 se na mě neustále obraceli investoři, kteří plánovali kupovat byty pro krátkodobý pronájem.
Stačilo otevřít Instagram a hned se objevovaly příběhy lidí, kteří údajně koupili nebo pronajali desítky bytů, dále je krátkodobě pronajímají a mají obrovský pasivní příjem.
Dnes už zájem o Airbnb trochu opadl. Místo toho se objevila nová populární strategie – flipping. Koupit starý „babičkovský“ byt, zrekonstruovat ho a rychle prodat dráž.
Co bys doporučila lidem, kteří se chtějí v Česku věnovat flippingu nemovitostí?
Nejdříve je potřeba pochopit, zda si to chce člověk jen jednou vyzkoušet, nebo zda už plánuje takovou činnost dělat pravidelně.
Pokud někdo koupí první byt k rekonstrukci a následnému prodeji a ještě neví, zda bude pokračovat, existují určité možnosti daňové optimalizace.
Pokud ale člověk od začátku ví, že chce flipping dělat pravidelně, jde už o podnikání.
Na to je velmi důležité myslet.
Když fyzická osoba tuto činnost vykonává jako podnikatel, kromě daně z příjmů mohou vzniknout povinnosti v oblasti sociálního a zdravotního pojištění a také DPH.
Celkové daňové zatížení pak může být velmi vysoké.
Proto je v mnoha případech výhodnější věnovat se flippingu prostřednictvím právnické osoby.
I toto rozhodnutí je ale potřeba udělat předem.
Takže strategie pro investora, který koupí a prodá tři byty ročně, bude jiná než strategie člověka, který jednou za dva roky koupí starý dům, zrekonstruuje ho a prodá?
Samozřejmě.
Tito lidé budou mít úplně odlišné daňové situace.
Jeden dělá několik transakcí ročně, druhý kupuje nemovitost jednou za několik let. A i tady je důležité chápat, že pravidelně „jednou za dva roky“ může být také považováno za podnikání.
Nelze na oba automaticky použít stejný daňový model.
Kolik bytů lze přeprodat, aby finanční úřad nepovažoval činnost za podnikání?
Představme si člověka, který koupí byt v novostavbě ve fázi výkopových prací. Během dvou let výstavby jeho hodnota vzroste. Po dokončení domu převezme klíče, nabídne byt k prodeji a ponechá si rozdíl v ceně.
Může finanční úřad takovou činnost považovat za podnikání? A kolik bytů lze tímto způsobem kupovat a prodávat, aby se tak nestalo?
Na tuto otázku neexistuje konkrétní číselná odpověď.
Každou situaci je potřeba posuzovat individuálně.
Zkoumáme, jak často člověk transakce provádí, za jakým účelem nemovitosti pořizuje a nakolik je tato činnost systematická.
Pokud investor pravidelně kupuje a přeprodává byty, i kdyby nešlo o desítky, ale jen o několik nemovitostí, může v tom finanční úřad vidět podnikání.
Se všemi souvisejícími daňovými důsledky.
Proto klientům, kteří chtějí podobné operace provádět systematicky, často doporučuji zvážit podnikání prostřednictvím právnické osoby.
Taková struktura má své daňové výhody.
„Pokud investor pravidelně kupuje a přeprodává byty, i kdyby nešlo o desítky, ale jen o několik nemovitostí, může v tom finanční úřad vidět podnikání.“
Sofya Rozhoňová, daňová poradkyně v Česku
Postoupení smlouvy na novostavbu nebo prodej hotového bytu: rozdíl v daních
Zmínila jsi přeprodej novostaveb. Je rozdíl mezi prodejem hotového bytu a postoupením smlouvy ještě během výstavby?
Ano, a někdy je tento rozdíl zásadní.
Uvedu vlastní příklad.
Kupovala jsem byt v Dubaji. Před dokončením výstavby se objevilo mnoho nabídek na postoupení smlouvy jinému kupujícímu.
Hodnota nemovitosti mezitím výrazně vzrostla, takže by takové postoupení mohlo přinést slušný zisk.
Pro mě ale bylo velmi důležité smlouvu nepostupovat.
Kdybych svá práva ze smlouvy prodala ještě před dokončením výstavby, musela bych jako fyzická osoba zaplatit daň z příjmů.
Rozhodla jsem se počkat na dokončení bytu, nechat ho zapsat do vlastnictví a teprve poté uvažovat o prodeji.
V takovém případě už prodávám nemovitost, nikoli postupované právo ze smlouvy.
Pokud potom získané prostředky použiji ve stanovené lhůtě na řešení vlastní bytové potřeby, lze využít osvobození od daně.
Někdy mezi postoupením smlouvy a prodejem dokončené nemovitosti uplyne jen týden, ale daňové důsledky mohou být velmi odlišné.
A funguje to i u mezinárodních transakcí? Tedy prodáš nemovitost v Dubaji a peníze použiješ na řešení vlastní bytové potřeby v Česku, kde jsi daňovou rezidentkou?
Ano, přesně takovou variantu plánuji.
Je to součást mé dlouhodobé strategie.
A co opačný případ? Člověk prodá byt v Česku a výnos použije na koupi vlastního bydlení v zahraničí. Může také získat osvobození od daně?
Ano, taková možnost existuje.
Je tam ale důležitá podmínka: člověk se musí skutečně přestěhovat a nemovitost používat k vlastnímu bydlení.
Finanční úřad může tyto okolnosti prověřovat.
Už jsem měla případy, kdy jsme museli posílat dokumenty a další důkazy, že se klient skutečně odstěhoval do zahraničí a v zakoupené nemovitosti bydlí.
Daně ze zahraničních nemovitostí pro daňové rezidenty Česka
Nákup nemovitostí v zahraničí vždy zajímal investory z Česka. V posledních letech mi ale připadá, že je poptávka ještě vyšší.
Výnos z pronájmu pražských bytů bývá často natolik nízký, že řada lidí začíná hledat alternativy. Kupují nemovitosti v Gruzii, Turecku, Bulharsku, Španělsku a dalších zemích, kde lze najít nabídky pro různé rozpočty.
Pokud je člověk daňovým rezidentem Česka, kde má platit daně z příjmů ze zahraniční nemovitosti? A může se stát, že bude muset zaplatit daň dvakrát?
Nejprve je potřeba vysvětlit, kdo je daňový rezident.
Velmi mnoho lidí se domnívá, že vše určuje výhradně počet dní strávených v dané zemi.
Znají například pravidlo 183 dní a myslí si, že to stačí.
To ale není jediné kritérium.
Především se díváme na to, kde člověk žije, kde má rodinu a ke které zemi se vážou jeho hlavní životní zájmy.
Daňové rezidentství znamená, že člověk musí přiznávat své příjmy ve státě, jehož je daňovým rezidentem.
Pokud jde o daňového rezidenta Česka, je nutné zohlednit jeho příjmy z různých zemí.
Představme si, že člověk vlastní nemovitost v Gruzii, Španělsku nebo Bulharsku a získává z ní příjem z pronájmu.
Tyto země samozřejmě také chtějí vybrat své daně.
Proto se podíváme na příslušnou mezinárodní smlouvu o zamezení dvojího zdanění.
Ta stanovuje, jakým způsobem se mezi státy rozděluje právo příjmy zdanit.
Takže člověk může zaplatit daň z pronájmu bytu ve Španělsku, ale přesto musí tento příjem uvést v českém daňovém přiznání?
Ano.
Zahraniční příjem přiznáme v Česku a následně použijeme jednu z metod zamezení dvojího zdanění.
Může jít o zápočet daně zaplacené v zahraničí nebo o vynětí příslušného příjmu ze zdanění.
I při použití těchto metod ale mohou vznikat další daňové důsledky.
A ještě jedna věc: finanční úřad získává informace od bank a dalších finančních institucí, včetně těch zahraničních.
Stává se, že člověku přijde dopis s otázkou, odkud pochází určitý příjem a proč nebyl uveden v daňovém přiznání.
Proto není dobré spoléhat na to, že zahraniční příjmy zůstanou českému finančnímu úřadu skryté.
Jak se určuje daňové rezidentství při životě v několika zemích
Mám zajímavý příklad z praxe. Klient s pasem třetí země mimo EU pracuje jako vysokoškolský učitel. Přibližně po dvou týdnech tráví v Česku, Rakousku a Německu.
Teď chce koupit byt v Česku a pronajímat ho. Sám v něm bydlet nebude. Kde bude daňovým rezidentem a kde má platit daň z pronájmu?
Pokud mluvíme konkrétně o příjmu z pronájmu nemovitosti, která se nachází v Česku, daň z tohoto pronájmu se platí v Česku.
Pro tento účel není tak důležité, kde je člověk daňovým rezidentem.
Potom ale musíme zjistit, zda má povinnost tento příjem přiznat ještě v jiné zemi.
Proto začneme zjišťovat, kde člověk ve skutečnosti žije.
Pokud má bydlení ve třech zemích zároveň, například v každé z nich pronajatý pokoj, posuzujeme centrum životních zájmů.
To znamená rodinné a ekonomické vazby.
Kde má člověk rodinu? Se kterou zemí jsou spojeny jeho hlavní zájmy? Kde se nachází centrum jeho života?
Podle těchto okolností se určuje daňové rezidentství.
Takže si člověk musí určit, které země je daňovým rezidentem? A je možné nemít daňové rezidentství vůbec a být takovým občanem světa, který nikomu nic nedluží?
Ne.
Člověk musí mít daňové rezidentství.
Už jsem měla klienty, kteří se snažili daňovým orgánům dokázat, že nejsou daňovými rezidenty nikde.
Nikomu se to nepodařilo.
Samozřejmě by bylo krásné být občanem světa a nikomu nic neplatit, ale daňový systém takto nefunguje.
Jak fungují smlouvy o zamezení dvojího zdanění
Smlouvy o zamezení dvojího zdanění používají dva hlavní mechanismy: zápočet daně nebo vynětí příjmu.
Chápu správně, že při vynětí zahraničního příjmu může člověk předejít přechodu na vyšší sazbu daně v Česku? A pokud se použije zápočet daně, zahraniční příjem se přesto započítává a může posunout část základu daně do sazby 23 %?
Jsou zde dvě různé varianty.
Začnu vynětím příjmu, protože se mi vysvětluje jednodušeji.
Zahraniční příjem uvedeme v přiznání a následně ho vyjmeme ze zdanění.
Může ale ovlivnit efektivní sazbu daně.
U fyzických osob v Česku se uplatňuje daň z příjmů ve výši 15 % nebo 23 %.
Do určité výše základu daně platí sazba 15 %. Všechno, co překročí stanovenou hranici, podléhá sazbě 23 %.
Letos tato hranice činí přibližně 1 760 000 korun. Jde právě o základ daně, nikoli o celkovou výši příjmů.
Když zahraniční příjem vyjmeme, v Česku z něj daň neplatíme. Tento příjem se ale může zohlednit při určení efektivní sazby.
V důsledku toho může část příjmů zdaňovaných přímo v Česku spadnout pod sazbu 23 %.
A co se stane, pokud smlouva stanoví zápočet daně, která už byla zaplacena v zahraničí?
Potom základ daně přepočítáme podle českých pravidel.
To je velmi důležité, protože pravidla výpočtu základu daně se mohou mezi jednotlivými zeměmi výrazně lišit.
Představme si, že člověk získal příjem v Bulharsku a zaplatil tam daň.
Vypočítáme, jaká daň by z tohoto příjmu vyšla podle českých pravidel, a potom určíme, jakou část zahraniční daně můžeme započíst.
Pokud v Česku vyjde daň vyšší než částka, kterou lze započíst, rozdíl je potřeba doplatit.
Nelze tedy jednoduše říct: „Už jsem zaplatil daň v Bulharsku, takže v Česku už nic platit nemusím.“
Každou situaci je potřeba spočítat individuálně.
Poslouchám tě a uvědomuji si, že i když sama neustále pracuji s nemovitostmi a snažím se v těchto otázkách orientovat, pořád je to pro mě složité.
Nedovedu si představit, jak se lidé, kteří se daněmi nikdy profesionálně nezabývali, odhodlají podobná rozhodnutí dělat sami.
Já také ne.
Myslím si, že každý by měl dělat to, čemu rozumí.
Pokud potřebuji prodat byt nebo řešit pronájem nemovitosti, jdu za realitním makléřem.
Pokud potřebuji smlouvu, obrátím se na advokáta. Pokud potřebuji vybrat pojištění, jdu za specialistou na pojištění.
A daňové otázky je lepší řešit s daňovým poradcem.
Zvlášť proto, že daňový odborník někdy musí klientovi klást velmi osobní otázky.
Pro určení daňového rezidentství je potřeba vědět, kde člověk žije, s kým žije, kde má rodinu a jaké má životní plány.
Daňový poradce se někdy fakticky stává i psychologem.
Mám klienty, kteří přicházejí na individuální konzultaci nejen kvůli výpočtům, ale také proto, aby si promluvili, uklidnili se a ujasnili si další plány.
Jako realitní makléřka ti naprosto rozumím. Také se někdy od klientů dozvím takové podrobnosti z jejich osobního života, které bych raději nevěděla. Ale profese to vyžaduje.
„Daňová Rezidence“: kde získat odpovědi na daňové otázky v Česku
Už jsi mluvila o seminářích, webinářích a své uzavřené komunitě. Lidé ale často řeší úplně malé otázky. Například zda lze konkrétní výdaj zaplatit v hotovosti, jak správně připravit dokumenty nebo zda mají právo na vrácení DPH.
Kvůli každé takové otázce se člověk nebude objednávat na velkou konzultaci. Jak tvoje komunita funguje?
Právě pro takové situace jsem „Daňovou Rezidenci“ vytvořila.
Název jsme vybírali velmi dlouho. Je to slovní hříčka: daňové rezidentství a rezidence v doslovném smyslu – místo, kde trvale žijete, kde máte všechno po ruce a nemusíte pokaždé začínat od nuly. Moc se mi líbí.
Členové mohou v komunitě klást otázky podle toho, jak vznikají.
Existuje společný chat, kde spolu lidé komunikují.
A je také možnost položit otázku přímo odborníkovi. Na tyto otázky odpovídám osobně, po ověření legislativy, s odkazy na příslušná ustanovení zákona a potřebným vysvětlením.
Je pro mě důležité, aby člověk nedostal jen něčí názor, ale profesionální odpověď.
Já bych se asi neodvážila ptát na daňové otázky v obecném chatu. Ve své práci neustále vidím, jak lidé někde něco slyšeli, pochopili to po svém a potom sebevědomě radí ostatním.
V realitních skupinách na Facebooku se někdy objevují takové diskuse, že člověku vstávají vlasy hrůzou. A čím méně dotyčný tématu rozumí, tím sebevědoměji hájí svůj názor.
Někdy mám pocit, že agresivní nevědomost poráží odborné znalosti.
Právě proto jsem si už Facebook z telefonu smazala.
Zároveň ale chci říct, že v naší „Daňové Rezidenci“ jsou inteligentní a slušní lidé.
Naše komunita má pravidla.
Pokud někdo začne tato pravidla porušovat, upozorním ho.
Zatím naštěstí nebylo potřeba nikoho zablokovat.
Jak si zaručeně získat pozornost finančního úřadu: špatná rada od Sofyi Rozhoňové
Na konci každého rozhovoru pokládám hostům stejně jako Jurij Duď jednu stejnou otázku. Dej divákům jednu špatnou radu, jejímž dodržováním si lze zaručeně zajistit nežádoucí pozornost finančního úřadu.
Jděte se poradit se zaměstnanci finančního úřadu, kteří za své rady nenesou odpovědnost.
Hlavně jim hned odkryjte všechny karty. Řekněte jim úplně všechno.
A až vzniknou problémy, jděte za daňovým poradcem, aby vás zachránil.
A samozřejmě se můžete poradit s ChatGPT nebo Claude.
Myslím, že je to skvělá závěrečná rada, zvlášť po tolika příkladech z praxe.
Proč je důležité obrátit se na daňového poradce před rozhovorem s finančním úřadem
Povím ještě jeden příběh.
Jednou mi zavolal člověk, kterého jsem už nějakou dobu znala, i když nebyl mým pravidelným klientem.
Řekl: „Volali mi z finančního úřadu. Před dvěma lety jsem najednou prodal tři byty, protože jsem kupoval velký dům pro rodinu a neměl jsem dost peněz. Byl jsem přesvědčený, že všechny tři prodeje jsou osvobozené od daně. Teď ale finanční úřad tvrdí, že to tak není.“
A přitom je ten člověk sám účetní.
Přečetl si zákon a byl naprosto přesvědčený, že osvobození použil správně.
Problém ale spočíval v tom, že si prostudoval současná pravidla, zatímco jeho nemovitosti byly pořízeny před rokem 2021.
Na tyto nemovitosti se vztahovaly jiné podmínky.
Navíc byl jeden ze tří bytů družstevní.
Vznikla velmi složitá kombinace různých daňových režimů. A částky daní byly obrovské.
Klient ale udělal ještě jednu chybu.
Protože byl absolutně přesvědčený, že má pravdu, při rozhovoru s finančním úřadem okamžitě podrobně popsal všechny okolnosti.
Tím se prostor pro další práci se situací výrazně zúžil.
Už jsem nemohla navrhnout některé varianty vysvětlení okolností, protože klient finančnímu úřadu dříve předložil svou verzi událostí. A nejde o žádné triky. Stejné jednání lze často poctivě vysvětlit různými způsoby.
Nakonec se nám podařilo dosáhnout osvobození od daně u dvou ze tří nemovitostí.
U třetí bylo potřeba daň zaplatit.
Samozřejmě se nám podařilo výši daně optimalizovat, ale úplně se jí vyhnout už nebylo možné.
Daňová optimalizace nemovitostí v Česku začíná před jejich koupí
Sofyo, děkuji za rozhovor. Myslím, že po těchto příbězích bude mnoha lidem jasnější, proč je potřeba řešit daňové otázky před transakcí, nikoli až po ní.
Pokud se člověk chystá koupit nemovitost, pronajímat ji nebo investovat do přeprodeje bytů, je důležité předem rozumět daňovým důsledkům.
Různé způsoby strukturování stejné investice mohou vést k úplně odlišným výsledkům.
A čím dříve člověk začne plánovat, tím více možností má pro výběr vhodné strategie.
GetHome pomáhá klientům s vyhledáváním, výběrem a doprovodem při realitních transakcích v Česku. Pokud už máte vybraný byt nebo teprve plánujete vstoupit na český realitní trh, je dobré předem posoudit nejen kupní cenu a potenciální výnos, ale také budoucí daňové povinnosti.
V otázkách daňového plánování se lze obrátit na odborníka, včetně Sofyi Rozhoňové, a nechat si spočítat možné scénáře na základě konkrétních čísel, dokumentů a plánů s nemovitostí.
Hlavním závěrem rozhovoru je, že nejdražší daňové chyby se často dělají dlouho před podáním daňového přiznání, už ve fázi výběru nemovitosti a nastavení její koupě.
Podívejte se na celý rozhovor se Sofyou Rozhoňovou o daních z nemovitostí v Česku
Ve videoverzi rozhovoru si můžete pustit celý rozhovor Sofyi Rozhoňové s Alesjou Bigun o daních při koupi, pronájmu a prodeji nemovitostí v Česku, vrácení DPH, daňové optimalizaci, družstevních bytech, flippingu a zahraničních investicích.