


Хранение денег при продаже недвижимости в Чехии: как выбрать способ хранения
Продажа квартиры может быть согласована за один день, договоры подписаны за несколько часов, а деньги подготовлены к переводу практически мгновенно. Право собственности при этом не переходит к покупателю в момент подписи договора купли-продажи (kupní smlouva). Между подписанием документов, оплатой и регистрацией нового собственника в кадастре недвижимости (katastr nemovitostí) возникает промежуток, в течение которого ни покупатель, ни продавец не хотят полностью зависеть от другой стороны.
Именно эту проблему решает хранение денежных средств (úschova peněz). Покупатель передает деньги независимому хранителю, но продавец получает их только после выполнения заранее установленных условий, прежде всего после регистрации права собственности покупателя.
На практике выбор хранителя часто сводится к трем вариантам: адвокат, нотариус или банк. Реже деньги принимает на хранение само агентство недвижимости. На первый взгляд разница между этими способами сводится к цене. В действительности отличаются уровень институциональной защиты, гибкость договора, ответственность сторон, скорость подготовки документов и даже момент, в который покупатель юридически считается исполнившим обязанность заплатить продавцу.
Именно последний вопрос особенно важен. Если с деньгами на счете хранения что-то произойдет, ответ на вопрос «кто потерял деньги» зависит не только от того, кто был хранителем. Огромное значение имеет формулировка договора купли-продажи и договора хранения.
Зачем вообще нужно хранение денег при продаже недвижимости
При обычной продаже недвижимости возникает классическая проблема двух встречных обязательств.
Продавец хочет получить деньги до того, как перестанет быть собственником квартиры. Покупатель, наоборот, не хочет перечислять несколько миллионов крон непосредственно продавцу, пока квартира юридически еще принадлежит продавцу.
Передать квартиру и деньги одновременно технически невозможно. Право собственности на недвижимость возникает у покупателя после регистрации перехода права в кадастре.
Кроме того, кадастровое производство занимает время. Кадастровое управление не может разрешить регистрацию права раньше окончания защитного двадцатидневного срока после информирования затронутых лиц. В июне и июле 2026 года средняя продолжительность регистрации права собственности в Чехии составляла 22 дня.
То есть даже при совершенно стандартной сделке между передачей денег и окончательной регистрацией собственности обычно проходит около трех недель.
За это время могут возникнуть обстоятельства, которых стороны не ожидали. Кадастр может обнаружить недостаток в документах, заявление может быть отклонено, на объекте может появиться новая запись или ограничение, одна из сторон может столкнуться с исполнительным производством или другой юридической проблемой.
Поэтому схема «сначала покупатель переводит всю сумму продавцу, а потом мы подаем документы в кадастр» создает ненужный риск для покупателя. Обратная схема, когда продавец сначала передает собственность и только потом надеется получить деньги, столь же неудобна для продавца.
Независимый хранитель разрывает эту зависимость.
Подробнее о двадцатидневном защитном сроке мы уже рассказывали отдельно: https://www.gethome.cz/20-dnevnyj-srok-v-kadastre-chehii/
Как работает úschova при продаже квартиры или дома
В стандартной сделке механизм выглядит следующим образом.
Покупатель, продавец и хранитель согласовывают условия хранения денежных средств. Покупатель перечисляет согласованную часть или всю покупную цену на специальный счет. После поступления денег можно подать заявление о регистрации права собственности (návrh na vklad vlastnického práva) в кадастр.
Хранитель не имеет права произвольно решить, когда выплатить деньги. Условия выдачи должны быть заранее закреплены в договоре.
Для обычной продажи квартиры главным условием чаще всего становится предоставление актуальной выписки из кадастра, из которой видно, что покупатель зарегистрирован новым собственником и на объекте отсутствуют непредусмотренные ограничения.
В более сложной сделке условия могут включать погашение существующей ипотеки продавца, снятие старого залога, регистрацию нового залогового права банка покупателя, выплату части цены банку продавца, выплату остатка продавцу и другие этапы.
Хороший договор хранения поэтому нельзя рассматривать отдельно от договора купли-продажи. Оба документа должны работать как единый механизм.
Именно здесь адвокатское хранение часто оказывается удобным: один адвокат готовит договор купли-продажи, договор хранения и заявление в кадастр и может согласовать между ними все сроки, условия и последовательность платежей.
Кто несет риск, если деньги пропадут со счета хранения
Этот вопрос заслуживает отдельного раздела, поскольку вокруг него существует много упрощенных объяснений.
На практике стороны нередко связывают распределение риска с тем, кто предложил конкретного хранителя. Если адвоката или другой способ хранения предлагает продавец либо его агентство, покупатель может настаивать, чтобы его обязанность по оплате считалась исполненной уже в момент поступления всей согласованной суммы на счет хранения. Если же хранителя выбирает покупатель, продавец, наоборот, может стремиться связать окончательное исполнение обязанности с фактической выплатой денег продавцу.
Это не автоматическое правило закона, а вопрос договоренности и переговорной позиции сторон. Юридический результат в конкретной сделке определяется прежде всего тем, как сформулированы договор купли-продажи и договор хранения.
Чешская судебная практика показывает, что решающим является содержание договоров: стороны могут согласовать счет хранения как место исполнения платежной обязанности покупателя и прямо определить момент, когда покупная цена считается уплаченной.
На практике встречаются две основные конструкции.
Вариант 1: платеж на счет хранения считается исполнением обязанности покупателя
В договоре можно прямо указать, что обязанность покупателя по уплате покупной цены считается исполненной в момент зачисления соответствующей суммы на согласованный счет хранения.
Если покупатель перечислил деньги правильно и вовремя, а договор связывает исполнение его обязанности именно с поступлением средств на счет хранения, последующая растрата денег хранителем сама по себе не означает, что покупатель снова становится должником продавца.
В таком случае требования, связанные с исчезновением средств, будут прежде всего направлены к хранителю и другим ответственным лицам в зависимости от обстоятельств дела.
Именно поэтому формулировка о моменте исполнения платежной обязанности имеет практическое значение не меньшее, чем выбор самого хранителя.
Вариант 2: обязанность считается исполненной только после выплаты денег продавцу
Стороны могут договориться и иначе: например, что обязательство покупателя прекращается только после фактического поступления денег на счет продавца.
Тогда перевод денег хранителю является промежуточным этапом и сам по себе еще не означает окончательного исполнения обязанности покупателя.
Если до выплаты продавцу с деньгами что-то произойдет, распределение последствий будет иным и потребует оценки конкретных договорных условий.
Поэтому при согласовании сделки мы советуем проверять не только, кто будет хранителем, но и конкретную формулировку о том, в какой момент покупная цена считается уплаченной.
В переговорах вполне логично увязывать эту формулировку с тем, какая сторона предложила хранителя и фактически просит другую сторону принять связанный с ним риск. Такой подход относится к договорной практике, а не к автоматическому правилу закона.
Если этот вопрос принципиален для покупателя, его лучше согласовать как можно раньше — уже на стадии резервационного договора. Тогда ключевой принцип оплаты будет зафиксирован до подготовки окончательного договора купли-продажи и договора хранения.
Адвокатское хранение: самый распространенный вариант
Адвокатское хранение денежных средств (advokátní úschova) остается наиболее привычным решением на чешском рынке недвижимости.
Причина довольно практична. При продаже через агентство у него обычно есть сотрудничающая адвокатская канцелярия. Адвокат готовит договор купли-продажи, договор хранения, документы для кадастра, проверяет подписи и сопровождает юридическую часть сделки.
При продаже без агентства стороны могут выбрать любого адвоката, который оказывает такую услугу. Чешская адвокатская палата (Česká advokátní komora, ČAK) прямо подчеркивает право клиента на свободный выбор адвоката. Покупателя нельзя обязать использовать только того адвоката, которого предложило агентство.
У адвокатского хранения денег (úschova) есть важное практическое преимущество: гибкость.
Допустим, квартира продавца заложена в одном банке, покупатель финансирует ее ипотекой другого банка, часть собственных средств уже была уплачена как резервационный платеж, а после регистрации нужно сделать три отдельных перевода. Для адвоката это обычная задача, которую можно описать в договоре.
Адвокат также может быстро внести изменения, если банк выдал новое подтверждение, поменял номер технического счета или потребовал скорректировать последовательность платежей.
В нашей практике именно такая способность адаптировать документы под конкретную сделку часто имеет большее значение, чем небольшая разница в стоимости хранения.
Что изменилось в безопасности адвокатского хранения денег (advokátní úschova) в 2026 году
Слабым местом адвокатской модели долгое время оставался человеческий фактор.
Закон и профессиональные правила уже давно требовали отделять деньги клиентов от собственных средств адвоката, использовать специальные счета и регистрировать хранение в Электронной книге хранений (Elektronická kniha úschov, EKÚ).
Проблема заключалась в другом. Контроль значительной части информации зависел от самого адвоката. Если недобросовестный человек решил нарушить правила, одних профессиональных обязанностей могло оказаться недостаточно.
После широко обсуждавшихся случаев злоупотребления клиентскими средствами система была существенно усилена.
С 2026 года адвокат сообщает банку контактные данные участников хранения, а банк непосредственно уведомляет их о существовании специального счета. Клиенты получают информацию о движениях средств независимо от того, захочет ли сам адвокат сообщить о транзакции. Информация о хранении одновременно попадает в систему ČAK.
Это важное изменение. Контроль больше не строится только на модели «адвокат обязан все сделать правильно».
К ней добавился независимый информационный канал от банка.
С 1 января 2026 года действует и Гарантийный фонд Чешской адвокатской палаты (Garanční fond ČAK), предназначенный для смягчения ущерба, причиненного преступными действиями адвоката при хранении денежных средств.
Максимальная компенсация составляет 2,5 млн Kč на одно хранение, а при хранении покупной цены от продажи недвижимости, предназначенной согласно кадастру для жилья, лимит может достигать 5 млн Kč.
Для рынка это серьезное усиление защиты, но воспринимать фонд как полную страховку сделки нельзя.
Если на счету находится 12 млн Kč, Гарантийный фонд ČAK покрывает только сумму в пределах установленного лимита — при соблюдении всех условий компенсации. Остальные 7 млн Kč фондом не гарантируются. Это не означает, что они автоматически пропадут: их можно взыскивать с виновного адвоката, а при наличии оснований — требовать страховое возмещение или предъявлять другие предусмотренные законом требования. Однако возврат этой части суммы не гарантирован и может зависеть от результатов расследования, судебного разбирательства, платежеспособности виновного лица и условий страхования.
Поэтому при крупной сделке мы смотрели бы сразу на несколько уровней защиты: репутацию адвоката, правильность специального счета, регистрацию хранения, получение банковских уведомлений, договорные условия и применимый лимит Гарантийного фонда.
На что обратить внимание покупателю и продавцу
После подписания договора недостаточно получить от адвоката номер счета в обычном письме.
Участники должны внимательно следить за официальными уведомлениями, сверять номер счета и реквизиты, а любые неожиданные изменения проверять отдельно. Особую осторожность стоит проявлять, если незадолго до платежа приходит новое письмо с просьбой отправить несколько миллионов крон на «обновленный счет».
Для больших платежей проверка реквизитов через независимый канал занимает несколько минут и может предотвратить очень дорогую ошибку.
Сколько стоит адвокатское хранение
У адвокатского хранения (advokátní úschova) есть еще одно преимущество: цена устанавливается договором.
Адвокатский тариф (advokátní tarif) не устанавливает цену самого адвокатского хранения. ČAK прямо указывает, что вознаграждение адвоката за хранение денег всегда является договорным.
Поэтому два адвоката могут установить совершенно разные цены за хранение одной и той же суммы.
Адвокатские канцелярии, постоянно работающие с агентствами недвижимости, часто используют фиксированную цену за стандартную сделку независимо от того, продается квартира за 6 млн или за 12 млн Kč. На рынке можно встретить стандартное хранение денег примерно от нескольких тысяч крон. Сумма около 6 000 Kč без НДС для простой сделки вполне реалистична, но это рыночная договорная цена, а не установленный государством тариф.
В цену иногда входят сразу подготовка договора хранения, контроль кадастра, выплата средств, коммуникация со сторонами и другие действия. Договор купли-продажи и остальная юридическая работа могут оплачиваться отдельно.
При продаже через агентство расходы на сотрудничающего адвоката нередко уже входят в комиссию агентства.
Именно сочетание разумной цены, скорости, юридического сопровождения и гибкости объясняет популярность адвокатского варианта.
Нотариальное хранение: высокая формализация и тарифная цена
Нотариальное хранение денежных средств (notářská úschova peněz) работает по похожему экономическому принципу: деньги поступают на специальный счет нотариуса и выдаются только после выполнения согласованных условий.
При этом юридическая и организационная конструкция отличается.
Для каждой нотариальной ячейки ведется отдельный нотариальный счет. Условия фиксируются в протоколе о нотариальном хранении (protokol o notářské úschově), который подписывают соответствующие участники и нотариус. После принятия денег нотариус связан условиями этого протокола.
Здесь стоит исправить еще один распространенный терминологический момент. Само хранение покупной цены оформляется протоколом о нотариальном хранении. Это не означает, что для каждой такой операции стороны обязательно заключают договор хранения именно в форме нотариального акта (notářský zápis).
Главное отличие от адвоката проявляется в стоимости.
Вознаграждение нотариуса определяется нотариальным тарифом (notářský tarif), а базой расчета является сумма, передаваемая на хранение.
Например, при хранении 12 млн Kč расчет по действующему тарифу составляет:
- 1 200 Kč за первые 100 000 Kč,
- 2 400 Kč за часть от 100 000 до 500 000 Kč,
- 2 000 Kč за часть от 500 000 до 1 млн Kč,
- 18 000 Kč за часть от 1 до 10 млн Kč,
- 2 000 Kč за оставшиеся 2 млн Kč.
Итого получается 25 600 Kč без НДС, то есть примерно 30 976 Kč с НДС 21 %, без учета возможных дополнительных расходов.
Для крупных сумм разница с договорной ценой адвоката становится заметной.
Государственный портал также указывает, что максимальная стандартная тарифная база для этого расчета ограничивается 30 млн Kč, что дает вознаграждение 43 600 Kč без НДС. В сложных случаях или при необходимости использовать иностранный язык нотариальная ставка при соблюдении установленных условий может быть повышена.
Если нотариус дополнительно готовит другие юридические документы сделки, их стоимость рассчитывается отдельно по соответствующим правилам.
Поэтому на практике встречается комбинированная модель: договор купли-продажи готовит адвокат, а к нотариусу стороны идут только для хранения покупной цены.
Правда ли, что за нотариуса отвечает государство
С нотариальным хранением связан устойчивый миф: нотариус якобы является представителем государства, а значит, если с деньгами что-нибудь случится, Чешская Республика автоматически полностью возместит ущерб.
На такую гарантию рассчитывать нельзя.
По нотариальному порядку (notářský řád) нотариус является физическим лицом, которому государство поручило нотариальную должность. Для начала деятельности он обязан иметь страхование ответственности. Сам факт государственного назначения при этом не означает безусловной государственной гарантии каждой суммы, находящейся на нотариальном счете.
Профессиональное страхование ответственности также нельзя воспринимать как страховку, которая при любых обстоятельствах автоматически возместит умышленную растрату десятков миллионов крон. Для конкретного страхового случая значение имеют правовая квалификация события, страховые условия и установленные лимиты.
У нотариусов очень высокий профессиональный барьер входа. Это регулируемая профессия, нотариус назначается на нотариальную должность, находится под профессиональным и государственным надзором, а серьезное нарушение может означать потерю статуса и карьеры.
В этом и заключается важная часть системы доверия.
Человек годами получает образование, практику, проходит профессиональные этапы и занимает должность, которая дает стабильный и престижный источник дохода. Умышленная растрата клиентских миллионов означает риск уголовного преследования и фактического уничтожения всей профессиональной карьеры.
Схожая логика работает и у адвокатов: право оказывать адвокатские услуги связано с членством в ČAK и соблюдением профессиональных правил.
У нотариусов также усилены технические механизмы контроля специальных счетов. Поэтому уровень доверия к нотариальной модели остается высоким.
Мы бы, однако, разделяли два понятия: высокая надежность нотариального института и абсолютная государственная гарантия денег. Второй гарантии нет.
Банковское хранение: максимум институциональной безопасности
Часть банков предлагает специальный связанный или гарантийный счет (vázaný účet, jistotní účet) либо договор управления покупной ценой.
Для клиента принцип выглядит знакомо: покупатель перечисляет деньги банку, банк блокирует их в соответствии с договором и выплачивает продавцу после предоставления предусмотренных документов.
Ключевое отличие состоит в том, кто фактически контролирует средства.
При адвокатском или нотариальном хранении система защиты все равно строится вокруг конкретного профессионала и его специального счета. Банковский продукт исполняет непосредственно банк как финансовое учреждение со своими внутренними процедурами, разделением полномочий, комплаенсом и контролем.
С точки зрения риска умышленного присвоения денег одним конкретным хранителем это самый сильный вариант из стандартно доступных.
Именно поэтому клиентам, для которых главным приоритетом является минимизация человеческого фактора, банковское хранение часто кажется наиболее спокойным решением.
Абсолютной гарантии любых финансовых событий при этом не существует и у банка. На банковские средства распространяется отдельный режим банковского законодательства и страхования вкладов. Для обычной сделки главное практическое отличие заключается в том, что судьба покупной цены не зависит от решения одного адвоката или нотариуса.
Почему банковский вариант используют реже, чем можно ожидать
У банковского хранения есть обратная сторона: стандартизация.
Адвокату можно объяснить сложную схему сделки, получить проект договора, обсудить пять условий выплаты и через несколько часов внести согласованное изменение.
Банк работает иначе. Его юридический и комплаенс-процесс рассчитан на стандартизированный продукт.
Чем дальше конкретная сделка от стандартной модели «покупатель внес деньги — покупатель зарегистрирован — продавец получил деньги», тем больше времени может уйти на согласование.
Некоторые банки допускают индивидуальные изменения только за дополнительную плату.
Например, Raiffeisenbank публично указывает стандартную цену 7 000 Kč за vázaný účet при использовании банковских договоров и отсутствии необходимости в юридической консультации.
Komerční banka предлагает договор управления покупной ценой (Dohoda o správě kupní ceny) за 0,2 % от суммы, минимум 6 000 и максимум 20 000 Kč. Индивидуальная модификация по инициативе клиента стоит 0,4 % от суммы, минимум 12 000 Kč. Существующий счет в KB для заключения такого договора не требуется.
UniCredit Bank также использует продукт типа гарантийного счета (jistotní účet), а в банковских тарифах встречается расчет от размещаемой суммы. При выборе банка конкретную доступность и действующую цену всегда нужно перепроверять непосредственно перед сделкой: банковские продукты и тарифы меняются заметно чаще, чем законодательство.
По информации из тарифного плана ČSOB, банк предоставляет услугу оформления договора об оплате покупной цены по цене 0,1 % от суммы, минимум 13 000 Kč. Услуга предоставляется при оформлении ипотеки в ČSOB Hypoteční banka или кредита в ČSOB Stavební spořitelna.
Именно поэтому мы не советуем заранее составлять универсальный список «этот банк работает со всеми, этот только с ипотекой, а этот не работает». Такое сравнение быстро устаревает.
Перед конкретной покупкой разумнее проверить три вещи: доступен ли продукт сторонам данной сделки, сколько он стоит и согласится ли банк с требуемым механизмом выплаты.
Банковская бюрократия и AML
Еще один фактор — идентификация клиента и противодействие отмыванию денег (AML).
Банк должен установить участников, проверить смысл операции и при необходимости происхождение средств. Закон прямо предусматривает ситуации, когда финансовая организация обязана отказаться от сделки или деловых отношений, если необходимую идентификацию или проверку клиента невозможно провести либо клиент не предоставляет требуемую информацию.
Для иностранцев это иногда становится особенно заметно.
Само иностранное гражданство не является основанием для автоматического отказа. Сложности могут появиться, если банку трудно подтвердить происхождение денег, экономический смысл операции, связь клиента с Чехией, структуру иностранной компании или другие данные, которые его внутренний AML-процесс считает необходимыми.
Предыдущая проблемная банковская история также может повлиять на внутреннюю оценку клиента.
Поэтому, если не все участники сделки являются гражданами Чехии или в сделке присутствует иностранный элемент, мы рекомендуем заранее проверить возможность получения услуги в выбранном банке — еще до подписания документов, которые однозначно предполагают банковское хранение.
Может ли агентство недвижимости хранить деньги
Чешское законодательство допускает такую возможность, но специально ограничивает ее.
Закон о риелторском посредничестве (zákon o realitním zprostředkování) запрещает посреднику обычным образом предлагать собственное хранение денег как стандартную услугу. Агентство может организовать хранение через банк, нотариуса или адвоката. Самостоятельно принять клиентские деньги оно вправе лишь при соблюдении специальных условий, в частности после отдельного письменного запроса клиента, на основании письменного договора и с отдельным счетом для конкретного хранения.
Именно поэтому большинство профессиональных агентств предпочитает вообще не принимать многомиллионную покупную цену на собственные счета.
Есть и вопрос независимости.
Агентство недвижимости обычно уже представляет коммерческий интерес одной из сторон сделки, чаще продавца, который поручил ему продажу. Добавлять к этой роли еще и функцию хранителя всей покупной цены зачастую просто нет необходимости, когда рынок предлагает регулируемых адвокатов, нотариусов и банки.
К тому же создать и вести агентство недвижимости значительно проще, чем пройти весь профессиональный путь до адвокатского или нотариального статуса.
По совокупности этих причин собственное хранение денег агентством остается скорее исключением, чем предпочтительным способом расчетов.
Можно ли самому выбрать адвоката, нотариуса или банк
Да, стороны могут согласовать другого хранителя, даже если агентство уже предложило своего адвоката.
Для адвокатского хранения (advokátní úschova) право на свободный выбор адвоката прямо подчеркивает ČAK.
При этом покупатель не может односторонне заменить хранителя в уже согласованной конструкции сделки. Продавец тоже должен согласиться передать потенциально многомиллионную покупную цену выбранному лицу или банку.
Вопрос оплаты решается договоренностью.
Если агентство включило работу своего адвоката в комиссию, а покупатель хочет использовать совершенно другую адвокатскую канцелярию или банк, логично ожидать, что дополнительные расходы лягут на сторону, которая потребовала альтернативный вариант. Это распространенная коммерческая практика, а не универсальная законодательная формула.
Особое внимание нужно уделить уже рассмотренному вопросу момента оплаты покупной цены.
На практике выбор хранителя часто влияет и на переговоры о распределении риска. Если хранителя предлагает одна сторона, другая может обоснованно требовать такой формулировки договора, при которой риск действий выбранного хранителя не останется на ней. Но юридически это работает только тогда, когда соответствующее распределение риска действительно отражено в документах.
Поэтому нужен не спор о том, «чей» адвокат или банк используется, а четкая договорная формулировка момента исполнения обязанности по оплате.
Для сделки на несколько миллионов крон одна фраза об исполнении платежной обязанности может оказаться значительно важнее, чем несколько тысяч крон экономии на стоимости хранения.
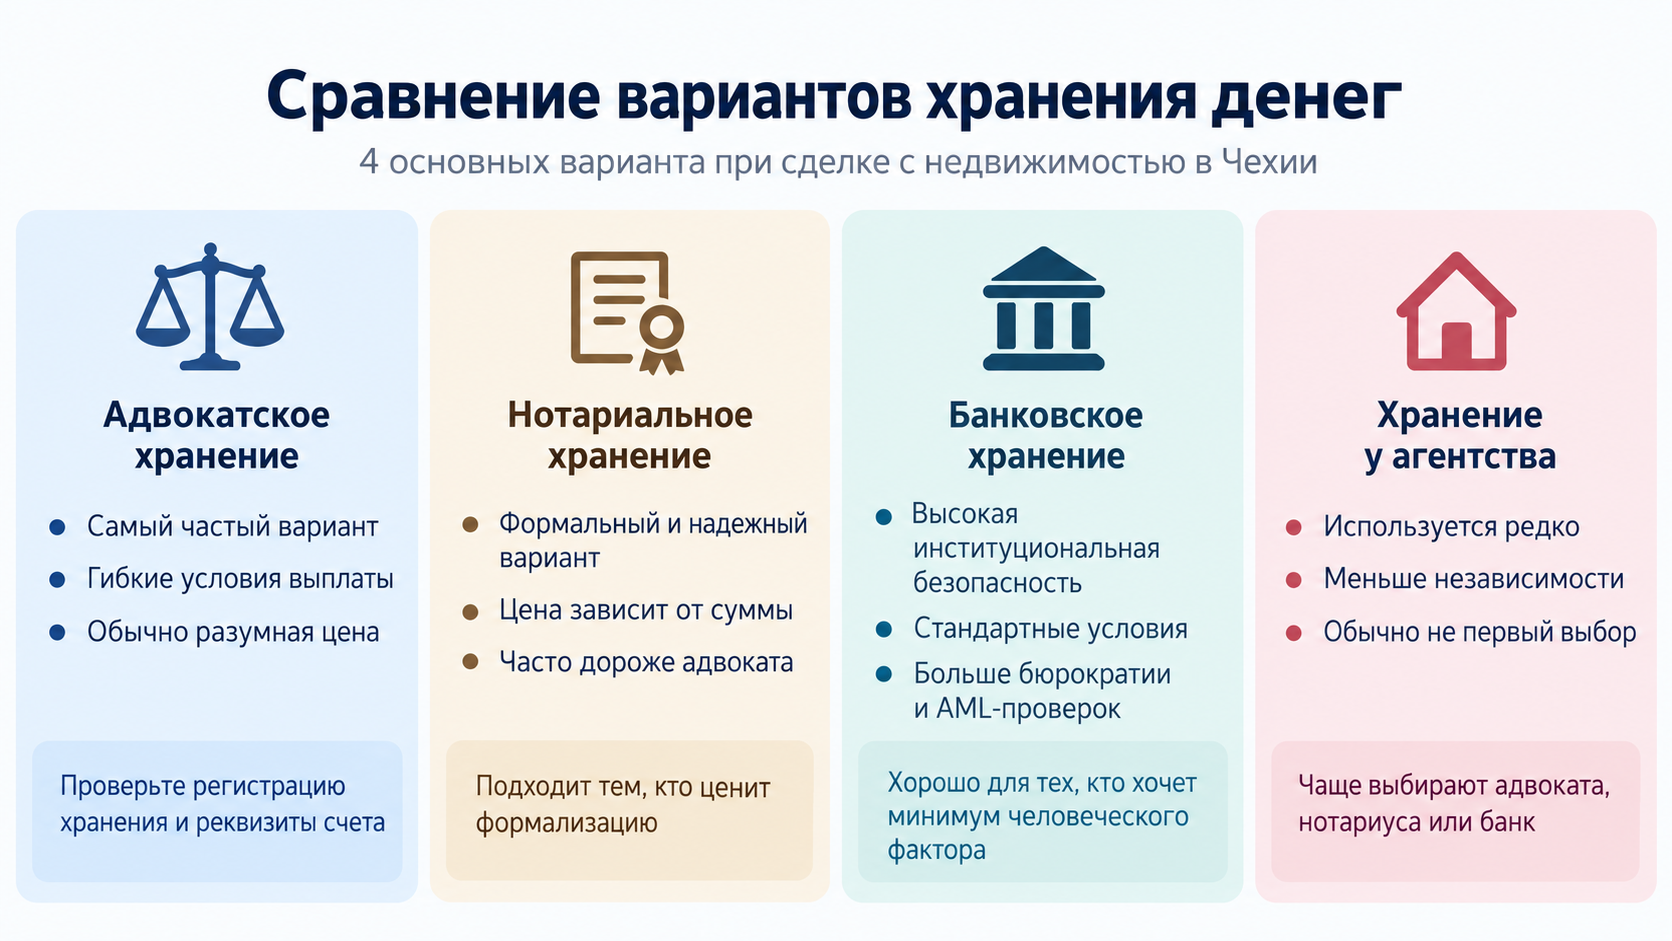
Сравнение способов хранения денег
| Способ | Кто управляет деньгами | Стоимость | Гибкость | Основное преимущество | На что обратить внимание |
|---|---|---|---|---|---|
| Адвокатское хранение | Конкретный адвокат через специальный счет | Договорная, часто фиксированная | Очень высокая | Удобно объединить договоры, кадастр и расчеты в одной юридической схеме | Репутация адвоката, регистрация úschova, банковские уведомления, условия выплаты |
| Нотариальное хранение | Нотариус через отдельный нотариальный счет | По нотариальному тарифу, зависит от суммы | Средняя | Сильная формализация, высокий профессиональный барьер и контроль | При крупных суммах цена заметно растет; государство не дает безусловную гарантию всей суммы |
| Банковское хранение | Банк | Зависит от банка и продукта | Обычно ниже, чем у адвоката | Минимальный риск злоупотребления одним физическим лицом | Бюрократия, AML, стандартные условия, ограниченная возможность индивидуальных изменений |
| Хранение у агентства | Агентство при специальных законных условиях | Индивидуально | Зависит от агентства | Иногда организационно удобно | Законодательные ограничения, конфликт ролей, отсутствие очевидного преимущества перед профессиональным хранителем |
Как выбрать подходящий вариант
Для обычной продажи квартиры без сложной структуры финансирования адвокатское хранение по-прежнему выглядит наиболее сбалансированным решением.
Оно обычно быстро оформляется, стоит разумных денег, позволяет одному юристу связать договор купли-продажи с условиями выплаты и с 2026 года получила дополнительные уровни контроля со стороны банков и ČAK.
При этом выбирать адвоката только потому, что его имя уже вписано агентством в проект договора, мы бы не советовали. Стоит проверить адвоката в реестре ČAK, понять, как будет зарегистрировано хранение денег, на какой счет пойдут деньги и какие уведомления получат участники.
Нотариальное хранение денежных средств (notářská úschova) подходит клиентам, которые хотят максимально формализованный механизм и готовы заплатить установленную тарифом цену. При очень высокой покупной цене стоимость уже может составлять десятки тысяч крон.
Банковский вариант мы считаем особенно интересным в сделках, где стороны ставят на первое место институциональную безопасность и готовы принять более жесткие процедуры банка. Для стандартной сделки цена некоторых банков сегодня вполне сопоставима с адвокатским хранением.
В сложной сделке с несколькими ипотеками, поэтапными платежами, иностранными участниками или нестандартными условиями передачи объекта преимущество часто возвращается к хорошему адвокату, поскольку именно он способен быстро собрать индивидуальную схему и согласовать между собой все документы.
При покупке недвижимости полезно также заранее понимать все остальные расходы сделки. Эту тему мы подробно разбирали здесь: https://www.gethome.cz/rashody-pri-pokupke-kvartiry-v-chehii/
Практический вывод
Главная задача хранения денег при продаже недвижимости состоит не в том, чтобы формально вставить между покупателем и продавцом третье лицо. Хорошая услуга хранения должна сделать безопасным весь период между оплатой и регистрацией собственности.
Для большинства стандартных сделок адвокат остается самым практичным вариантом благодаря скорости, гибкости и возможности подготовить весь комплект документов. После изменений 2026 года уровень защиты адвокатских хранений заметно вырос: появился дополнительный банковский контроль и Гарантийный фонд ČAK.
Нотариус дает высокий уровень формализации и профессионального контроля, однако стоимость напрямую зависит от суммы, поэтому при дорогой недвижимости разница с адвокатским вариантом становится существенной.
Банк лучше всего устраняет риск злоупотребления со стороны одного конкретного физического лица, но за институциональную безопасность приходится платить более жесткими процедурами, стандартизированными договорами и иногда длительным согласованием.
Собственную услугу хранения денег агентства мы в обычной сделке не рассматриваем как вариант первого выбора. Закон и сам устроен так, чтобы агентство прежде всего организовывало хранение у специализированного субъекта, а не собирало деньги покупателей на собственные счета.
И наконец, самая дорогая ошибка — сосредоточиться на выборе хранителя и не прочитать механизм оплаты в договоре. Нужно заранее понимать, когда покупатель юридически считается заплатившим покупную цену, при каких условиях хранитель имеет право выпустить деньги и что происходит, если регистрация в кадастре не состоится.
При сделках с недвижимостью именно документы распределяют риски.
В Get Home мы рекомендуем оценивать хранение денег вместе со всей структурой сделки: договором купли-продажи, ипотекой, кадастровыми условиями и последовательностью расчетов. С этим мы также помогаем клиентам в рамках услуги сопровождения покупки недвижимости. Тогда выбор между адвокатом, нотариусом и банком становится не вопросом привычки, а осознанным решением.
FAQ
Обязательно ли использовать хранение денег при продаже недвижимости в Чехии?
Для обычной купли-продажи стороны прежде всего договариваются о способе оплаты. На практике хранение денежных средств является стандартным и разумным механизмом, поскольку между оплатой и регистрацией собственности проходит около трех недель. Перечисление всей цены прямо продавцу до регистрации создает для покупателя значительно больший риск.
Какой способ хранения денег самый безопасный?
С точки зрения минимизации риска умышленного злоупотребления одного физического лица наиболее сильной выглядит банковская модель. Адвокатское хранение (advokátní úschova) и нотариальное хранение (notářská úschova) также являются регулируемыми механизмами с несколькими уровнями защиты. Итоговая безопасность зависит и от текста договора, правильности счета и выполнения процедур.
Может ли покупатель отказаться от адвоката, которого предложило агентство?
Да. ČAK прямо указывает, что клиент имеет право свободно выбрать адвоката. Для замены хранителя в конкретной сделке потребуется согласие второй стороны, поскольку условия оплаты являются частью общей договоренности.
Кто платит за хранение денег?
Стороны определяют это договором. Если адвокатское сопровождение уже входит в комиссию агентства, а одна из сторон настаивает на другом платном хранителе, она часто берет дополнительные расходы на себя. Универсального правила, автоматически возлагающего оплату на покупателя или продавца, нет.
Правда ли, что нотариальное хранение гарантировано государством?
Государственное назначение нотариуса не означает безусловной гарантии Чешской Республики на всю хранимую сумму. Нотариус обязан иметь профессиональное страхование и действует в строго регулируемом режиме, но это другой механизм защиты.
Защищает ли Гарантийный фонд ČAK всю покупную цену?
Нет. С 2026 года максимальная компенсация составляет 2,5 млн Kč на одно хранение, а для определенных сделок с жилой недвижимостью — до 5 млн Kč. При цене недвижимости выше этого лимита вся сумма фондом автоматически не покрывается.
Что будет, если кадастр отклонит регистрацию?
Правильно составленный договор хранения заранее определяет этот сценарий. Деньги не должны автоматически уйти продавцу. Обычно договор предусматривает срок для устранения проблемы либо возврат средств покупателю при окончательном прекращении сделки. Конкретный механизм зависит от документов.
Если адвокат украл деньги после того, как покупатель внес их на хранение, должен ли покупатель заплатить еще раз?
Ответ зависит от текста договора. Если счет хранения был согласован сторонами как место исполнения платежной обязанности и покупатель правильно перечислил туда всю сумму, судебная практика допускает вывод, что его обязанность была исполнена уже этим платежом. При другой договорной конструкции результат может отличаться.
Может ли банк отказать иностранцу в банковской хранении?
Может отказать в предоставлении продукта после своей проверки, но иностранное гражданство само по себе не означает автоматического отказа. Проблемы чаще связаны с AML, происхождением средств, невозможностью установить необходимые сведения или внутренней оценкой риска клиента.
Стоит ли выбирать нотариуса только потому, что он кажется безопаснее адвоката?
Сравнивать стоит всю сделку. Для стандартного перевода нотариус может быть удобен, но при высокой цене недвижимости его тариф значительно дороже договорного адвокатского хранения. После усиления системы адвокатских хранений в 2026 году разница в механизмах защиты также стала меньше, чем несколько лет назад.
Дисклеймер
Материал носит информационный характер и не является индивидуальной юридической консультацией. Условия конкретной сделки, применимые правила, тарифы и банковские процедуры могут отличаться и меняться со временем. Оценка правовых последствий всегда зависит от содержания конкретных договоров, статуса участников сделки и фактических обстоятельств.