


Úschova peněz při prodeji nemovitosti v Česku: jak vybrat způsob úschovy
Prodej bytu lze dohodnout během jediného dne, smlouvy podepsat během několika hodin a peníze připravit k převodu prakticky okamžitě. Vlastnické právo však na kupujícího nepřechází v okamžiku podpisu kupní smlouvy (kupní smlouva). Mezi podpisem dokumentů, zaplacením a zápisem nového vlastníka do katastru nemovitostí (katastr nemovitostí) vzniká období, během kterého nechce být ani kupující, ani prodávající zcela závislý na druhé straně.
Právě tento problém řeší úschova peněz (úschova peněz). Kupující předá peníze nezávislému schovateli, ale prodávající je obdrží až po splnění předem stanovených podmínek, především po zápisu vlastnického práva kupujícího.
V praxi se výběr schovatele často omezuje na tři možnosti: advokát, notář nebo banka. Méně často přijímá peníze do úschovy samotná realitní kancelář. Na první pohled se může zdát, že rozdíl mezi těmito způsoby spočívá především v ceně. Ve skutečnosti se liší úrovní institucionální ochrany, flexibilitou smlouvy, odpovědností stran, rychlostí přípravy dokumentů a dokonce i okamžikem, kdy je kupující právně považován za osobu, která splnila povinnost zaplatit prodávajícímu.
Právě poslední otázka je obzvlášť důležitá. Pokud se s penězi na účtu úschovy něco stane, odpověď na otázku „kdo o peníze přišel“ nezávisí pouze na tom, kdo byl schovatelem. Velký význam má formulace kupní smlouvy a smlouvy o úschově.
Proč je vůbec potřeba úschova peněz při prodeji nemovitosti
Při běžném prodeji nemovitosti vzniká klasický problém dvou vzájemných závazků.
Prodávající chce získat peníze dříve, než přestane být vlastníkem bytu. Kupující naopak nechce převést několik milionů korun přímo prodávajícímu, dokud byt právně stále patří prodávajícímu.
Převést byt a peníze současně je technicky nemožné. Vlastnické právo k nemovitosti vzniká kupujícímu až po zápisu převodu práva do katastru.
Katastrální řízení navíc určitou dobu trvá. Katastrální úřad nemůže povolit vklad vlastnického práva dříve než po uplynutí ochranné dvacetidenní lhůty po informování dotčených osob. V červnu a červenci 2026 činila průměrná délka zápisu vlastnického práva v Česku 22 dní.
To znamená, že i při zcela standardní transakci obvykle uplynou mezi předáním peněz a konečným zápisem vlastnického práva přibližně tři týdny.
Během této doby mohou nastat okolnosti, které strany neočekávaly. Katastr může zjistit nedostatek v dokumentech, návrh může být zamítnut, u nemovitosti se může objevit nový zápis nebo omezení, jedna ze stran se může dostat do exekučního řízení nebo čelit jinému právnímu problému.
Proto schéma „nejdříve kupující převede celou částku prodávajícímu a potom podáme dokumenty na katastr“ vytváří pro kupujícího zbytečné riziko. Opačný model, kdy prodávající nejprve převede vlastnictví a teprve potom doufá, že dostane zaplaceno, je stejně nevýhodný pro prodávajícího.
Nezávislý schovatel tuto závislost odstraňuje.
Podrobněji jsme již o dvacetidenní ochranné lhůtě psali samostatně: https://www.gethome.cz/20-dnevnyj-srok-v-kadastre-chehii/
Jak funguje úschova při prodeji bytu nebo domu
Ve standardní transakci funguje mechanismus následovně.
Kupující, prodávající a schovatel se dohodnou na podmínkách úschovy peněz. Kupující převede dohodnutou část nebo celou kupní cenu na zvláštní účet. Po přijetí peněz lze podat návrh na vklad vlastnického práva do katastru.
Schovatel nemá právo libovolně rozhodnout, kdy peníze vyplatí. Podmínky jejich vydání musí být předem stanoveny ve smlouvě.
Při běžném prodeji bytu bývá hlavní podmínkou nejčastěji předložení aktuálního výpisu z katastru, z něhož je patrné, že kupující je zapsán jako nový vlastník a že na nemovitosti nejsou žádná nepředpokládaná omezení.
U složitější transakce mohou podmínky zahrnovat splacení stávající hypotéky prodávajícího, výmaz původního zástavního práva, zápis nového zástavního práva banky kupujícího, výplatu části ceny bance prodávajícího, výplatu zbývající částky prodávajícímu a další kroky.
Dobrou smlouvu o úschově proto nelze posuzovat odděleně od kupní smlouvy. Oba dokumenty musí fungovat jako jeden mechanismus.
Právě zde bývá advokátní úschova často praktická: jeden advokát připraví kupní smlouvu, smlouvu o úschově a návrh na vklad do katastru a může mezi nimi sladit všechny lhůty, podmínky a pořadí plateb.
Kdo nese riziko, pokud peníze z účtu úschovy zmizí
Tato otázka si zaslouží samostatnou část, protože kolem ní existuje mnoho zjednodušených vysvětlení.
V praxi strany často spojují rozdělení rizika s tím, kdo navrhl konkrétního schovatele. Pokud advokáta nebo jiný způsob úschovy navrhne prodávající nebo jeho realitní kancelář, kupující může trvat na tom, aby byla jeho povinnost zaplatit považována za splněnou již okamžikem připsání celé dohodnuté částky na účet úschovy. Pokud naopak schovatele vybírá kupující, prodávající může usilovat o to, aby bylo konečné splnění povinnosti spojeno až se skutečnou výplatou peněz prodávajícímu.
Nejde o automatické pravidlo zákona, ale o otázku dohody a vyjednávací pozice stran. Právní výsledek konkrétní transakce závisí především na tom, jak jsou formulovány kupní smlouva a smlouva o úschově.
Česká soudní praxe ukazuje, že rozhodující je obsah smluv: strany mohou dohodnout účet úschovy jako místo splnění platební povinnosti kupujícího a výslovně určit okamžik, kdy se kupní cena považuje za zaplacenou.
V praxi se používají dvě hlavní konstrukce.
Varianta 1: platba na účet úschovy se považuje za splnění povinnosti kupujícího
Ve smlouvě lze výslovně uvést, že povinnost kupujícího zaplatit kupní cenu se považuje za splněnou okamžikem připsání příslušné částky na dohodnutý účet úschovy.
Pokud kupující převedl peníze správně a včas a smlouva spojuje splnění jeho povinnosti právě s připsáním prostředků na účet úschovy, následné zpronevěření peněz schovatelem samo o sobě neznamená, že se kupující znovu stává dlužníkem prodávajícího.
V takovém případě budou nároky související se zmizením prostředků směřovat především vůči schovateli a dalším odpovědným osobám podle okolností konkrétního případu.
Právě proto má formulace okamžiku splnění platební povinnosti v praxi stejně velký význam jako samotný výběr schovatele.
Varianta 2: povinnost se považuje za splněnou až po vyplacení peněz prodávajícímu
Strany se mohou dohodnout i jinak, například že závazek kupujícího zaniká až skutečným připsáním peněz na účet prodávajícího.
Převod peněz schovateli je potom pouze mezikrokem a sám o sobě ještě neznamená konečné splnění povinnosti kupujícího.
Pokud se s penězi před jejich výplatou prodávajícímu něco stane, rozdělení následků bude jiné a bude vyžadovat posouzení konkrétních smluvních podmínek.
Proto při sjednávání transakce doporučujeme kontrolovat nejen to, kdo bude schovatelem, ale také konkrétní formulaci určující, kdy se kupní cena považuje za zaplacenou.
Při vyjednávání je zcela logické spojit tuto formulaci s tím, která strana schovatele navrhla a fakticky žádá druhou stranu, aby přijala riziko s ním spojené. Tento přístup je součástí smluvní praxe, nikoli automatickým pravidlem zákona.
Pokud je tato otázka pro kupujícího zásadní, je lepší ji dohodnout co nejdříve, již ve fázi rezervační smlouvy. Klíčový princip úhrady tak bude stanoven ještě před přípravou konečné kupní smlouvy a smlouvy o úschově.
Advokátní úschova: nejrozšířenější varianta
Advokátní úschova peněz (advokátní úschova) zůstává na českém realitním trhu nejběžnějším řešením.
Důvod je poměrně praktický. Při prodeji prostřednictvím realitní kanceláře má kancelář obvykle spolupracující advokátní kancelář. Advokát připravuje kupní smlouvu, smlouvu o úschově, dokumenty pro katastr, kontroluje podpisy a zajišťuje právní část transakce.
Při prodeji bez realitní kanceláře si mohou strany vybrat kteréhokoli advokáta, který tuto službu poskytuje. Česká advokátní komora (ČAK) výslovně zdůrazňuje právo klienta na svobodnou volbu advokáta. Kupujícího nelze nutit, aby využil pouze advokáta navrženého realitní kanceláří.
Advokátní úschova má jednu důležitou praktickou výhodu: flexibilitu.
Představme si, že byt prodávajícího je zastaven u jedné banky, kupující jej financuje hypotékou jiné banky, část vlastních prostředků již byla uhrazena jako rezervační platba a po zápisu je třeba provést tři samostatné převody. Pro advokáta jde o běžný úkol, který lze popsat ve smlouvě.
Advokát může také rychle provést změny, pokud banka vydá nové potvrzení, změní číslo technického účtu nebo požaduje upravit pořadí plateb.
V naší praxi má právě tato schopnost přizpůsobit dokumenty konkrétní transakci často větší význam než malý rozdíl v ceně úschovy.
Co se změnilo v bezpečnosti advokátní úschovy (advokátní úschova) v roce 2026
Slabým místem advokátního modelu byl dlouhou dobu lidský faktor.
Zákon a profesní pravidla již dlouho vyžadovaly oddělování peněz klientů od vlastních prostředků advokáta, používání zvláštních účtů a registraci úschovy v Elektronické knize úschov (EKÚ).
Problém spočíval v něčem jiném. Kontrola značné části informací závisela na samotném advokátovi. Pokud se nepoctivý člověk rozhodl pravidla porušit, samotné profesní povinnosti nemusely stačit.
Po široce diskutovaných případech zneužití klientských prostředků byl systém výrazně posílen.
Od roku 2026 advokát předává bance kontaktní údaje účastníků úschovy a banka je přímo informuje o existenci zvláštního účtu. Klienti dostávají informace o pohybech prostředků nezávisle na tom, zda advokát sám o transakci informuje. Informace o úschově se zároveň dostávají do systému ČAK.
Jde o důležitou změnu. Kontrola již není založena pouze na modelu „advokát musí všechno udělat správně“.
Přibyl nezávislý informační kanál ze strany banky.
Od 1. ledna 2026 funguje také Garanční fond České advokátní komory (Garanční fond ČAK), který je určen ke zmírnění škody způsobené trestnou činností advokáta při úschově peněžních prostředků.
Maximální náhrada činí 2,5 mil. Kč na jednu úschovu a při úschově kupní ceny z prodeje nemovitosti určené podle katastru k bydlení může limit dosáhnout 5 mil. Kč.
Pro trh jde o významné posílení ochrany, ale fond nelze vnímat jako úplné pojištění transakce.
Pokud je na účtu 12 mil. Kč, Garanční fond ČAK pokryje pouze částku do stanoveného limitu, a to při splnění všech podmínek pro náhradu. Zbývajících 7 mil. Kč fond negarantuje. To neznamená, že automaticky zmizí: lze je vymáhat po odpovědném advokátovi a při splnění podmínek požadovat pojistné plnění nebo uplatnit jiné zákonné nároky. Vrácení této části částky však není garantováno a může záviset na výsledku vyšetřování, soudního řízení, majetkových poměrech odpovědné osoby a podmínkách pojištění.
U velké transakce bychom proto sledovali několik úrovní ochrany současně: pověst advokáta, správnost zvláštního účtu, registraci úschovy, přijímání bankovních oznámení, smluvní podmínky a použitelný limit Garančního fondu.
Na co by si měli dát pozor kupující a prodávající
Po podpisu smlouvy nestačí získat od advokáta číslo účtu v běžném e-mailu.
Účastníci by měli pozorně sledovat oficiální oznámení, ověřovat číslo účtu a platební údaje a každou neočekávanou změnu samostatně prověřit. Zvláštní opatrnost je na místě, pokud krátce před platbou přijde nový e-mail s žádostí o zaslání několika milionů korun na „aktualizovaný účet“.
U vysokých plateb zabere ověření údajů prostřednictvím nezávislého kanálu několik minut a může zabránit velmi nákladné chybě.
Kolik stojí advokátní úschova
Advokátní úschova má ještě jednu výhodu: cena se stanovuje smluvně.
Advokátní tarif nestanovuje cenu samotné advokátní úschovy. ČAK výslovně uvádí, že odměna advokáta za úschovu peněz je vždy smluvní.
Dva advokáti proto mohou za úschovu stejné částky požadovat zcela odlišnou cenu.
Advokátní kanceláře, které pravidelně spolupracují s realitními kancelářemi, často používají pevnou cenu za standardní transakci bez ohledu na to, zda se byt prodává za 6 mil. nebo 12 mil. Kč. Na trhu lze najít standardní úschovu přibližně od několika tisíc korun. Částka kolem 6 000 Kč bez DPH za jednoduchou transakci je zcela reálná, ale jde o tržní smluvní cenu, nikoli státem stanovený tarif.
V ceně může být zahrnuta příprava smlouvy o úschově, kontrola katastru, výplata prostředků, komunikace se stranami a další úkony. Kupní smlouva a další právní práce mohou být účtovány samostatně.
Při prodeji prostřednictvím realitní kanceláře bývají náklady na spolupracujícího advokáta často již zahrnuty v provizi kanceláře.
Právě kombinace rozumné ceny, rychlosti, právního doprovodu a flexibility vysvětluje popularitu advokátní varianty.
Notářská úschova: vysoká míra formalizace a tarifní cena
Notářská úschova peněz (notářská úschova peněz) funguje na podobném ekonomickém principu: peníze jsou převedeny na zvláštní účet notáře a vydány až po splnění dohodnutých podmínek.
Právní a organizační konstrukce se však liší.
Pro každou notářskou úschovu se vede samostatný notářský účet. Podmínky jsou zaznamenány v protokolu o notářské úschově, který podepisují příslušní účastníci a notář. Po přijetí peněz je notář podmínkami tohoto protokolu vázán.
Zde je vhodné upřesnit ještě jeden častý terminologický omyl. Samotná úschova kupní ceny se dokumentuje protokolem o notářské úschově. Neznamená to, že pro každou takovou operaci musí strany uzavřít smlouvu o úschově právě ve formě notářského zápisu.
Hlavní rozdíl oproti advokátovi se projevuje v ceně.
Odměna notáře je stanovena notářským tarifem a základem výpočtu je částka předávaná do úschovy.
Například při úschově 12 mil. Kč činí výpočet podle platného tarifu:
- 1 200 Kč za prvních 100 000 Kč,
- 2 400 Kč za část od 100 000 do 500 000 Kč,
- 2 000 Kč za část od 500 000 do 1 mil. Kč,
- 18 000 Kč za část od 1 do 10 mil. Kč,
- 2 000 Kč za zbývající 2 mil. Kč.
Celkem tedy 25 600 Kč bez DPH, tedy přibližně 30 976 Kč včetně 21% DPH, bez případných dalších nákladů.
U vysokých částek se rozdíl oproti smluvní ceně advokáta stává výrazným.
Státní portál rovněž uvádí, že maximální standardní tarifní základ pro tento výpočet je omezen částkou 30 mil. Kč, což odpovídá odměně 43 600 Kč bez DPH. Ve složitých případech nebo při potřebě použít cizí jazyk může být při splnění stanovených podmínek notářská sazba zvýšena.
Pokud notář navíc připravuje další právní dokumenty transakce, jejich cena se počítá samostatně podle příslušných pravidel.
V praxi se proto používá také kombinovaný model: kupní smlouvu připraví advokát a k notáři strany jdou pouze kvůli úschově kupní ceny.
Je pravda, že za notáře odpovídá stát
S notářskou úschovou je spojen rozšířený mýtus: notář je údajně zástupcem státu, a pokud se s penězi něco stane, Česká republika automaticky nahradí celou škodu.
Na takovou záruku nelze spoléhat.
Podle notářského řádu je notář fyzickou osobou, kterou stát pověřil notářským úřadem. Před zahájením činnosti musí mít pojištění odpovědnosti. Samotné státní jmenování však neznamená bezpodmínečnou státní garanci každé částky uložené na notářském účtu.
Ani profesní pojištění odpovědnosti nelze vnímat jako pojištění, které za všech okolností automaticky nahradí úmyslnou zpronevěru desítek milionů korun. Pro konkrétní pojistnou událost je důležitá právní kvalifikace události, pojistné podmínky a stanovené limity.
U notářů existuje velmi vysoká profesní bariéra vstupu. Jde o regulované povolání, notář je jmenován do notářského úřadu, podléhá profesnímu i státnímu dohledu a závažné porušení může znamenat ztrátu postavení i kariéry.
Právě v tom spočívá důležitá část systému důvěry.
Člověk se roky vzdělává, získává praxi, prochází profesními stupni a získá úřad, který představuje stabilní a prestižní zdroj příjmu. Úmyslné zpronevěření milionů klientů znamená riziko trestního stíhání a faktického zničení celé profesní kariéry.
Podobná logika funguje také u advokátů: právo poskytovat advokátní služby je spojeno s členstvím v ČAK a dodržováním profesních pravidel.
U notářů byly rovněž posíleny technické mechanismy kontroly zvláštních účtů. Úroveň důvěry v notářský model proto zůstává vysoká.
Rozlišovali bychom však dva pojmy: vysokou spolehlivost notářské instituce a absolutní státní garanci peněz. Druhá záruka neexistuje.
Bankovní úschova: maximum institucionální bezpečnosti
Některé banky nabízejí zvláštní vázaný nebo jistotní účet (vázaný účet, jistotní účet) nebo dohodu o správě kupní ceny.
Pro klienta je princip známý: kupující převede peníze bance, banka je podle smlouvy zablokuje a po předložení požadovaných dokumentů je vyplatí prodávajícímu.
Klíčový rozdíl spočívá v tom, kdo prostředky skutečně kontroluje.
U advokátní nebo notářské úschovy je systém ochrany stále vystavěn kolem konkrétního profesionála a jeho zvláštního účtu. Bankovní produkt naopak zajišťuje přímo banka jako finanční instituce se svými interními postupy, rozdělením pravomocí, compliance a kontrolou.
Z hlediska rizika úmyslného přisvojení peněz jedním konkrétním schovatelem jde o nejsilnější ze standardně dostupných řešení.
Právě proto klientům, jejichž hlavní prioritou je minimalizace lidského faktoru, připadá bankovní úschova často jako nejklidnější řešení.
Absolutní garance všech možných finančních událostí však neexistuje ani u banky. Na bankovní prostředky se vztahuje zvláštní režim bankovního práva a pojištění vkladů. Pro běžnou transakci je hlavním praktickým rozdílem to, že osud kupní ceny nezávisí na rozhodnutí jednoho konkrétního advokáta nebo notáře.
Proč se bankovní varianta používá méně často, než by se mohlo zdát
Bankovní úschova má i svou nevýhodu: standardizaci.
Advokátovi lze vysvětlit složitou strukturu transakce, získat návrh smlouvy, projednat pět podmínek výplaty a během několika hodin provést dohodnutou změnu.
Banka funguje jinak. Její právní a compliance proces je nastaven na standardizovaný produkt.
Čím více se konkrétní transakce odchyluje od standardního modelu „kupující vložil peníze — kupující je zapsán — prodávající dostal peníze“, tím více času může schválení zabrat.
Některé banky umožňují individuální změny pouze za další poplatek.
Například Raiffeisenbank veřejně uvádí standardní cenu 7 000 Kč za vázaný účet při použití bankovních smluv a bez potřeby právní konzultace.
Komerční banka nabízí Dohodu o správě kupní ceny za 0,2 % z částky, minimálně 6 000 a maximálně 20 000 Kč. Individuální úprava na žádost klienta stojí 0,4 % z částky, minimálně 12 000 Kč. Pro uzavření této dohody není nutné mít u KB existující účet.
UniCredit Bank rovněž používá produkt typu jistotního účtu a v bankovních sazebnících se objevuje výpočet podle ukládané částky. Při výběru banky je vždy potřeba těsně před transakcí znovu ověřit konkrétní dostupnost i aktuální cenu: bankovní produkty a sazebníky se mění výrazně častěji než legislativa.
Podle sazebníku ČSOB banka poskytuje službu uzavření dohody o úhradě kupní ceny za 0,1 % z částky, minimálně 13 000 Kč. Služba je poskytována při sjednání hypotéky u ČSOB Hypoteční banky nebo úvěru u ČSOB Stavební spořitelny.
Právě proto nedoporučujeme předem vytvářet univerzální seznam typu „tato banka pracuje se všemi, tato pouze s hypotékou a tato službu neposkytuje“. Takové srovnání rychle zastarává.
Před konkrétní koupí je rozumnější ověřit tři věci: zda je produkt pro strany dané transakce dostupný, kolik stojí a zda banka přijme požadovaný mechanismus výplaty.
Bankovní administrativa a AML
Dalším faktorem je identifikace klienta a opatření proti praní špinavých peněz (AML).
Banka musí identifikovat účastníky, ověřit smysl operace a případně původ prostředků. Zákon výslovně stanoví situace, kdy musí finanční instituce odmítnout transakci nebo obchodní vztah, pokud není možné provést požadovanou identifikaci či kontrolu klienta nebo pokud klient neposkytne požadované informace.
U cizinců to někdy bývá obzvlášť patrné.
Samotné cizí státní občanství není důvodem k automatickému odmítnutí. Obtíže mohou nastat pokud má banka problém ověřit původ peněz, ekonomický smysl operace, vazbu klienta na Česko, strukturu zahraniční společnosti nebo jiné údaje, které její interní AML proces považuje za nezbytné.
Předchozí problematická bankovní historie může rovněž ovlivnit interní hodnocení klienta.
Pokud tedy nejsou všichni účastníci transakce občany Česka nebo transakce obsahuje zahraniční prvek, doporučujeme si předem ověřit možnost využití služby u vybrané banky, a to ještě před podpisem dokumentů, které jednoznačně počítají s bankovní úschovou.
Může realitní kancelář držet peníze v úschově
Česká legislativa tuto možnost připouští, ale výslovně ji omezuje.
Zákon o realitním zprostředkování zakazuje zprostředkovateli běžně nabízet vlastní úschovu peněz jako standardní službu. Realitní kancelář může zajistit úschovu prostřednictvím banky, notáře nebo advokáta. Sama může přijmout peníze klienta pouze při splnění zvláštních podmínek, zejména na základě samostatné písemné žádosti klienta, písemné smlouvy a s odděleným účtem pro konkrétní úschovu.
Právě proto většina profesionálních realitních kanceláří raději vůbec nepřijímá kupní cenu v řádu milionů korun na své vlastní účty.
Je zde také otázka nezávislosti.
Realitní kancelář již obvykle zastupuje obchodní zájem jedné ze stran transakce, nejčastěji prodávajícího, který ji pověřil prodejem. Přidávat k této roli ještě funkci schovatele celé kupní ceny často není nutné, když trh nabízí regulované advokáty, notáře a banky.
Navíc založit a provozovat realitní kancelář je výrazně jednodušší než absolvovat celou profesní cestu k postavení advokáta nebo notáře.
Z těchto důvodů zůstává vlastní úschova peněz u realitní kanceláře spíše výjimkou než preferovaným způsobem vypořádání.
Lze si vybrat vlastního advokáta, notáře nebo banku
Ano, strany se mohou dohodnout na jiném schovateli, i když realitní kancelář již navrhla svého advokáta.
U advokátní úschovy ČAK výslovně zdůrazňuje právo na svobodnou volbu advokáta.
Kupující však nemůže jednostranně změnit schovatele v již dohodnuté struktuře transakce. Také prodávající musí souhlasit s tím, že potenciálně mnohamilionová kupní cena bude svěřena vybrané osobě nebo bance.
Otázka úhrady nákladů je věcí dohody.
Pokud realitní kancelář zahrnula práci svého advokáta do provize a kupující chce využít úplně jinou advokátní kancelář nebo banku, je logické očekávat, že dodatečné náklady ponese strana, která alternativní variantu požadovala. Jde o běžnou obchodní praxi, nikoli univerzální zákonné pravidlo.
Zvláštní pozornost je třeba věnovat již uvedené otázce okamžiku zaplacení kupní ceny.
V praxi volba schovatele často ovlivňuje také jednání o rozdělení rizika. Pokud schovatele navrhne jedna strana, druhá může oprávněně požadovat takové smluvní znění, aby riziko jednání zvoleného schovatele nezůstalo na ní. Právně to však funguje pouze tehdy, pokud je příslušné rozdělení rizika skutečně zachyceno v dokumentech.
Proto není důležité řešit spor o to, „čí“ advokát nebo banka se používá, ale jasně ve smlouvě definovat okamžik splnění platební povinnosti.
U transakce v řádu několika milionů korun může být jedna věta o splnění platební povinnosti výrazně důležitější než několik tisíc korun ušetřených na ceně úschovy.
Srovnání způsobů úschovy peněz
| Způsob | Kdo spravuje peníze | Cena | Flexibilita | Hlavní výhoda | Na co si dát pozor |
|---|---|---|---|---|---|
| Advokátní úschova | Konkrétní advokát prostřednictvím zvláštního účtu | Smluvní, často pevná | Velmi vysoká | Možnost pohodlně propojit smlouvy, katastr a platby do jednoho právního mechanismu | Pověst advokáta, registrace úschovy, bankovní oznámení, podmínky výplaty |
| Notářská úschova | Notář prostřednictvím samostatného notářského účtu | Podle notářského tarifu, závisí na částce | Střední | Silná formalizace, vysoká profesní bariéra a kontrola | U vysokých částek cena výrazně roste; stát neposkytuje bezpodmínečnou garanci celé částky |
| Bankovní úschova | Banka | Závisí na bance a produktu | Obvykle nižší než u advokáta | Minimální riziko zneužití jednou fyzickou osobou | Administrativa, AML, standardní podmínky, omezené možnosti individuálních úprav |
| Úschova u realitní kanceláře | Realitní kancelář při splnění zvláštních zákonných podmínek | Individuální | Závisí na kanceláři | Někdy může být organizačně pohodlná | Zákonná omezení, konflikt rolí, chybějící zjevná výhoda oproti profesionálnímu schovateli |
Jak vybrat vhodnou variantu
Pro běžný prodej bytu bez složité struktury financování zůstává advokátní úschova nejvyváženějším řešením.
Obvykle se vyřizuje rychle, stojí rozumné peníze, umožňuje jednomu právníkovi propojit kupní smlouvu s podmínkami výplaty a od roku 2026 získala další úrovně kontroly ze strany bank a ČAK.
Nedoporučovali bychom však vybírat advokáta pouze proto, že jeho jméno již realitní kancelář uvedla v návrhu smlouvy. Je vhodné advokáta ověřit v registru ČAK, zjistit, jak bude úschova registrována, na jaký účet budou peníze převedeny a jaká oznámení účastníci dostanou.
Notářská úschova peněz je vhodná pro klienty, kteří chtějí maximálně formalizovaný mechanismus a jsou připraveni zaplatit cenu stanovenou tarifem. Při velmi vysoké kupní ceně již mohou náklady činit desítky tisíc korun.
Bankovní variantu považujeme za obzvlášť zajímavou v transakcích, kde strany kladou na první místo institucionální bezpečnost a jsou připraveny přijmout přísnější bankovní postupy. U standardní transakce je dnes cena některých bank zcela srovnatelná s advokátní úschovou.
U složité transakce s několika hypotékami, postupnými platbami, zahraničními účastníky nebo nestandardními podmínkami převodu nemovitosti se výhoda často vrací k dobrému advokátovi, protože právě ten je schopen rychle připravit individuální strukturu a sladit všechny dokumenty.
Při koupi nemovitosti je také užitečné znát předem všechny ostatní náklady transakce. Tomuto tématu jsme se podrobně věnovali zde: https://www.gethome.cz/rashody-pri-pokupke-kvartiry-v-chehii/
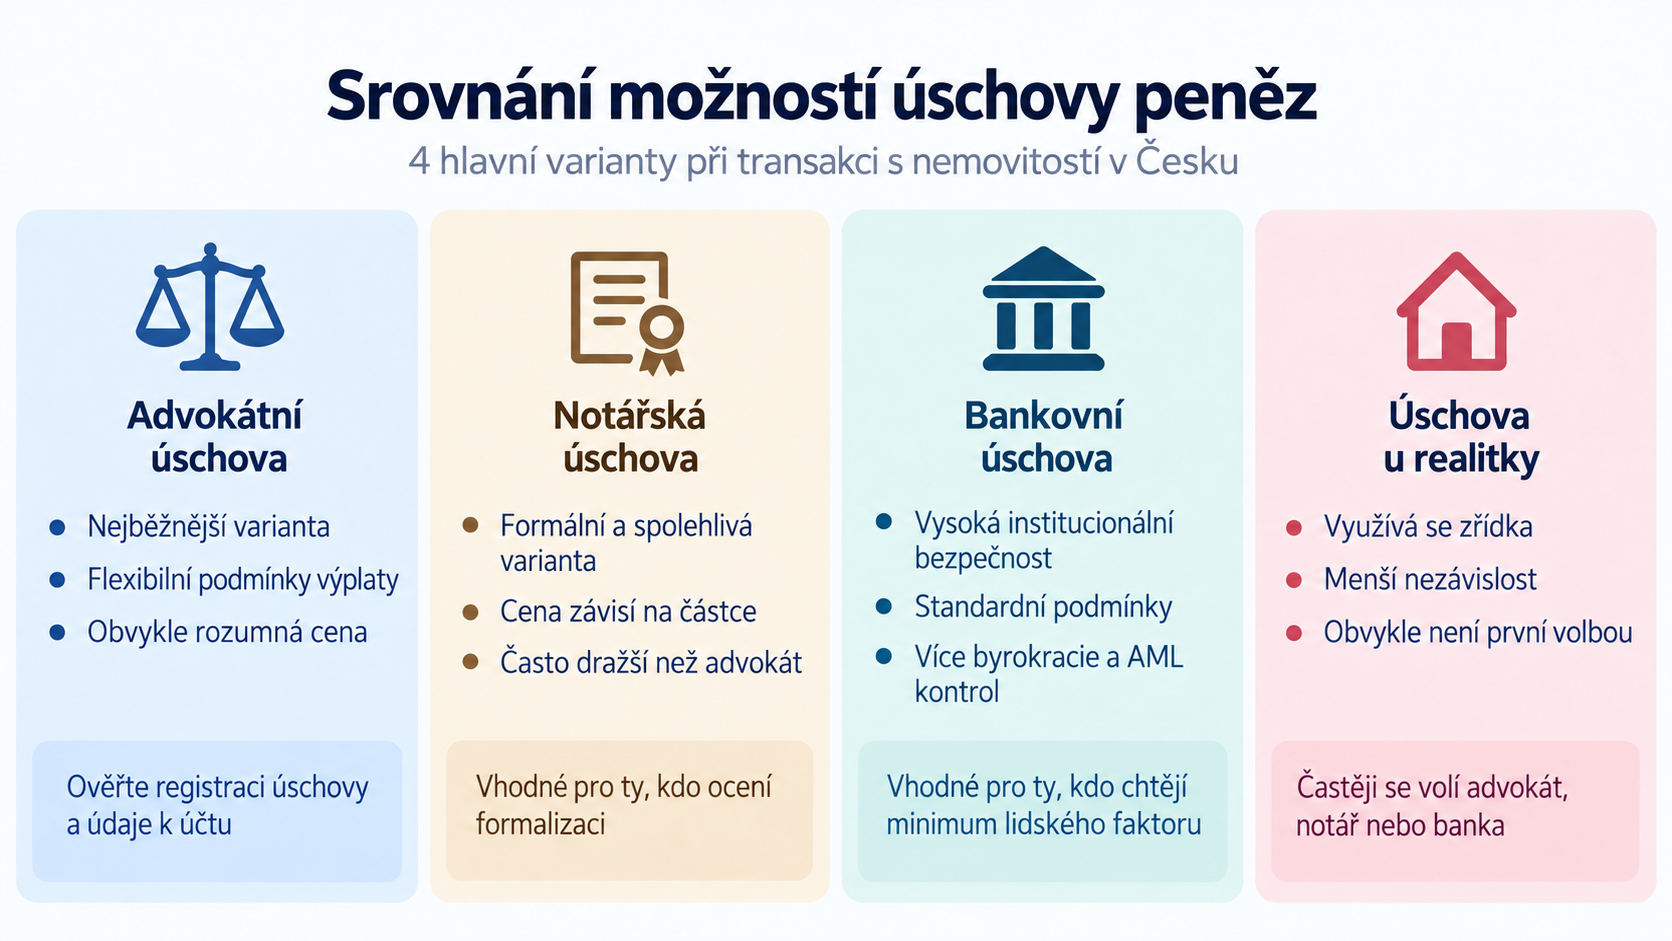
Srovnání možností úschovy peněz
Praktický závěr
Hlavním účelem úschovy peněz při prodeji nemovitosti není pouze formálně vložit mezi kupujícího a prodávajícího třetí osobu. Dobrá služba úschovy má zajistit bezpečnost celého období mezi zaplacením a zápisem vlastnického práva.
Pro většinu standardních transakcí zůstává advokát nejpraktičtější variantou díky rychlosti, flexibilitě a možnosti připravit celý soubor dokumentů. Po změnách v roce 2026 se úroveň ochrany advokátních úschov výrazně zvýšila: přibyla dodatečná bankovní kontrola a Garanční fond ČAK.
Notář nabízí vysokou úroveň formalizace a profesní kontroly, cena však přímo závisí na částce, takže u drahých nemovitostí se rozdíl oproti advokátní variantě stává významným.
Banka nejlépe eliminuje riziko zneužití ze strany jedné konkrétní fyzické osoby, za institucionální bezpečnost je však nutné zaplatit přísnějšími postupy, standardizovanými smlouvami a někdy delším schvalováním.
Vlastní úschovu realitní kanceláře v běžné transakci nepovažujeme za variantu první volby. Samotný zákon je nastaven tak, aby realitní kancelář především zajišťovala úschovu u specializovaného subjektu, nikoli shromažďovala peníze kupujících na vlastních účtech.
A nakonec nejdražší chybou je soustředit se na výběr schovatele a nepřečíst si mechanismus platby ve smlouvě. Je potřeba předem vědět, kdy se kupující právně považuje za osobu, která zaplatila kupní cenu, za jakých podmínek má schovatel právo peníze uvolnit a co se stane, pokud k zápisu v katastru nedojde.
U realitních transakcí rozdělují rizika právě dokumenty.
V Get Home doporučujeme posuzovat úschovu peněz společně s celou strukturou transakce: kupní smlouvou, hypotékou, podmínkami katastru a pořadím plateb. S tím klientům rovněž pomáháme v rámci služby doprovodu při koupi nemovitosti. Volba mezi advokátem, notářem a bankou se pak nestává otázkou zvyku, ale vědomým rozhodnutím.
FAQ
Je při prodeji nemovitosti v Česku povinné používat úschovu peněz?
Při běžné koupi a prodeji se strany především dohodnou na způsobu platby. V praxi je úschova peněz standardním a rozumným mechanismem, protože mezi zaplacením a zápisem vlastnického práva uplynou přibližně tři týdny. Převod celé kupní ceny přímo prodávajícímu před zápisem představuje pro kupujícího výrazně vyšší riziko.
Který způsob úschovy peněz je nejbezpečnější?
Z hlediska minimalizace rizika úmyslného zneužití jednou fyzickou osobou působí nejsilněji bankovní model. Advokátní úschova a notářská úschova jsou rovněž regulované mechanismy s několika úrovněmi ochrany. Celková bezpečnost závisí také na znění smlouvy, správném nastavení účtu a dodržení postupů.
Může kupující odmítnout advokáta navrženého realitní kanceláří?
Ano. ČAK výslovně uvádí, že klient má právo svobodně si vybrat advokáta. Změna schovatele v konkrétní transakci však vyžaduje souhlas druhé strany, protože platební podmínky jsou součástí celkové dohody.
Kdo platí za úschovu peněz?
Strany si to určují smluvně. Pokud je právní servis již zahrnut v provizi realitní kanceláře a jedna ze stran trvá na jiné placené úschově, často nese dodatečné náklady právě tato strana. Neexistuje univerzální pravidlo, které by automaticky ukládalo platbu kupujícímu nebo prodávajícímu.
Je pravda, že notářská úschova je garantována státem?
Jmenování notáře státem neznamená bezpodmínečnou garanci České republiky za celou uloženou částku. Notář musí mít profesní pojištění a pracuje v přísně regulovaném režimu, ale jde o jiný mechanismus ochrany.
Chrání Garanční fond ČAK celou kupní cenu?
Ne. Od roku 2026 činí maximální náhrada 2,5 mil. Kč na jednu úschovu a u některých transakcí s rezidenčními nemovitostmi až 5 mil. Kč. Pokud cena nemovitosti tento limit převyšuje, celá částka není fondem automaticky kryta.
Co se stane, pokud katastr návrh na vklad zamítne?
Správně připravená smlouva o úschově tento scénář předem upravuje. Peníze by neměly být automaticky vyplaceny prodávajícímu. Smlouva obvykle stanoví lhůtu pro odstranění problému nebo vrácení prostředků kupujícímu při definitivním ukončení transakce. Konkrétní mechanismus závisí na dokumentech.
Pokud advokát ukradne peníze poté, co je kupující vložil do úschovy, musí kupující zaplatit znovu?
Odpověď závisí na znění smlouvy. Pokud byl účet úschovy stranami dohodnut jako místo splnění platební povinnosti a kupující na něj správně převedl celou částku, soudní praxe připouští závěr, že jeho povinnost byla splněna již touto platbou. Při jiné smluvní konstrukci může být výsledek odlišný.
Může banka odmítnout cizinci bankovní úschovu?
Po vlastním posouzení může banka poskytnutí produktu odmítnout, samotné cizí státní občanství však neznamená automatické odmítnutí. Problémy bývají častěji spojeny s AML, původem prostředků, nemožností zjistit potřebné údaje nebo interním hodnocením rizika klienta.
Má smysl vybrat notáře pouze proto, že se zdá bezpečnější než advokát?
Je vhodné porovnávat celou transakci. Pro standardní převod může být notář praktický, ale u vysoké ceny nemovitosti je jeho tarif výrazně dražší než smluvní advokátní úschova. Po posílení systému advokátních úschov v roce 2026 se rozdíl mezi mechanismy ochrany rovněž zmenšil oproti situaci před několika lety.
Upozornění
Materiál má informační charakter a nepředstavuje individuální právní poradenství. Podmínky konkrétní transakce, použitelná pravidla, sazebníky a bankovní postupy se mohou lišit a v průběhu času měnit. Posouzení právních následků vždy závisí na obsahu konkrétních smluv, postavení účastníků transakce a skutkových okolnostech.